연준 결정 하루 전, 환율이 다시 1,360원대로 — 2026년 9월 16일 오전 9시 30분경 환율·통화정책 브리핑
오늘 밤이 분기점입니다. 한국시간 9월 17일 새벽 3시, 연준이 9월 FOMC 결과를 내놓습니다. 시장은 25bp 인상을 92% 이상 반영하고 있습니다. 지난 두 달 내내 내려오던 원/달러 환율이 지난 이틀 사이 방향을 튼 이유가 여기에 있습니다.
환율 수치는 짧게
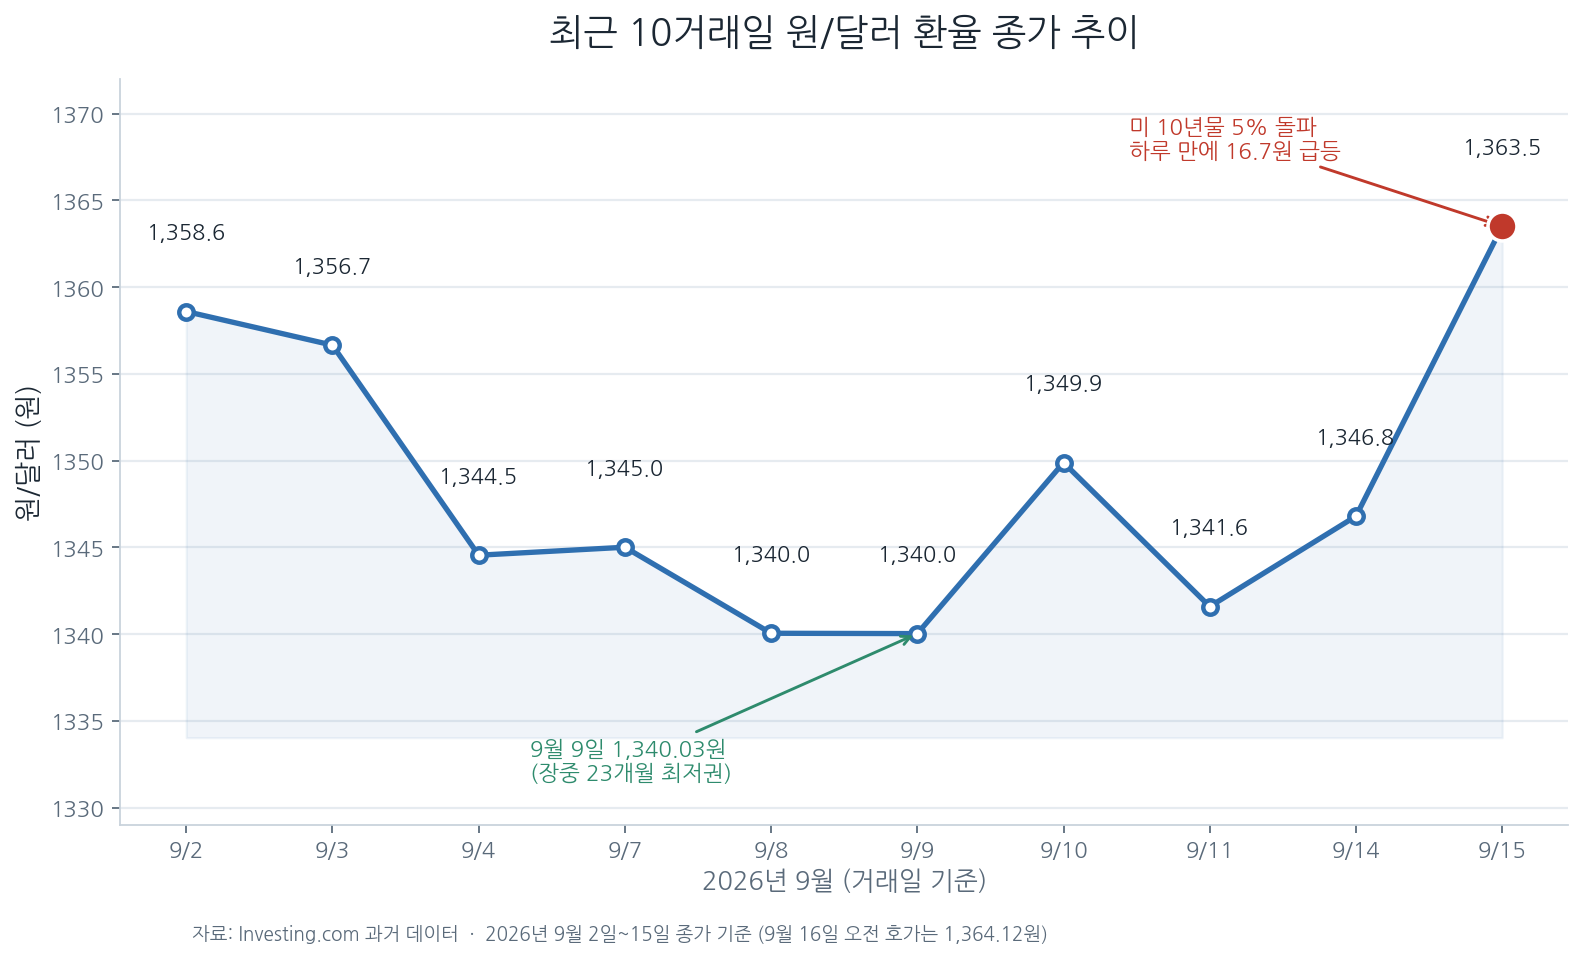
9월 16일 오전 8시 49분 실시간 호가 기준 원/달러 환율은 1,364.12원, 전일 대비 2.01원 올랐습니다. 국내 외환시장 정규장이 막 열린 시점이라 장중 수치는 바뀔 수 있습니다. 직전 거래일인 9월 15일 종가는 1,363.51원으로, 하루 전 1,346.80원에서 16.71원 급등한 자리입니다. 달러인덱스는 99.39, 달러/엔은 153.56 수준입니다.
중요한 건 이 숫자 자체보다 위치입니다. 환율은 3분기 고점 1,559.2원에서 9월 9일 1,340.03원까지 약 220원 떨어졌다가, 지난 이틀 만에 20원 넘게 되돌린 상태입니다. 하락 추세가 꺾였는지 잠시 쉬어가는지를 가르는 게 오늘 밤 연준입니다.
왜 원화는 두 달간 그렇게 강해졌나
출발점은 한국은행입니다. 금통위는 7월 16일 기준금리를 2.50%에서 2.75%로 올린 데 이어, 8월 27일 3.00%로 연속 인상했습니다. 1년 2개월간 이어진 동결을 끊은 것입니다. 8월 결정은 금통위원 6명 찬성, 황건일 위원 1명이 동결 소수의견을 냈습니다.
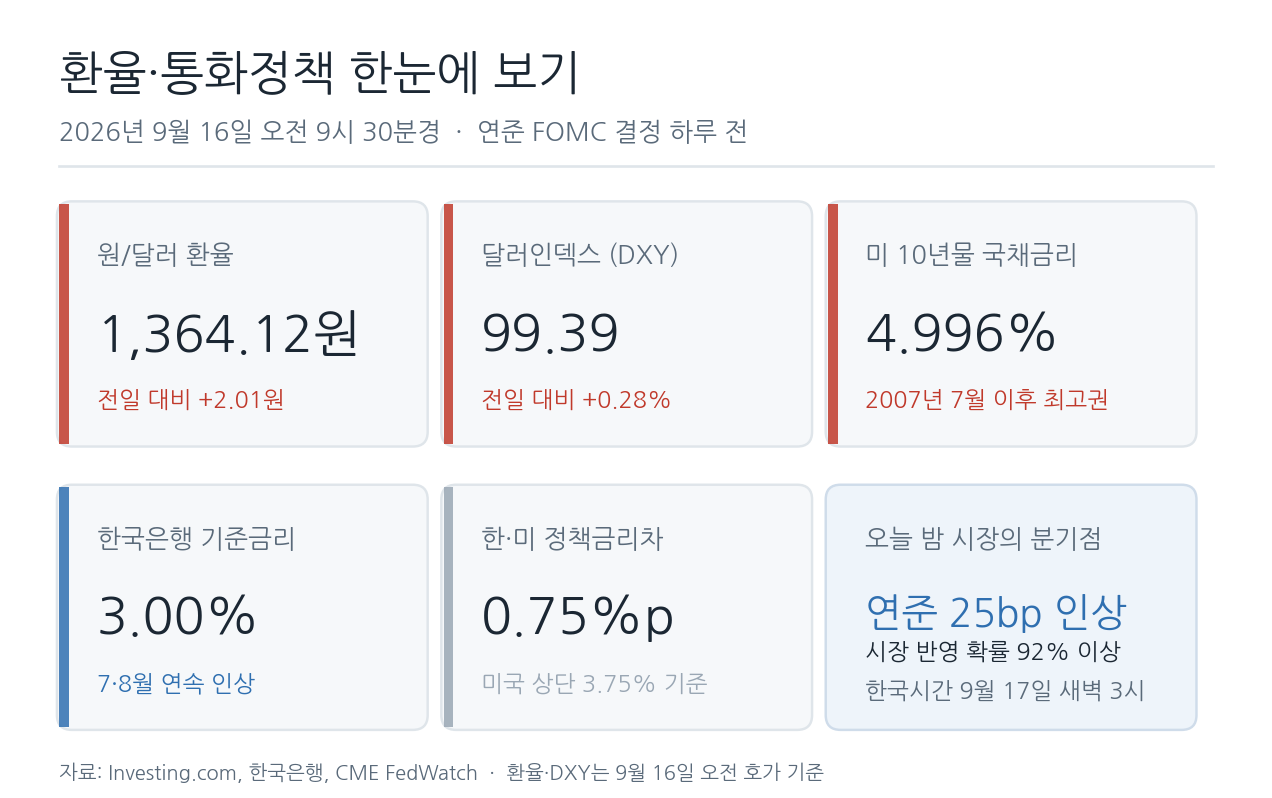
인상 근거는 물가였습니다. 중동 사태 이후 브렌트유가 배럴당 95달러 부근에 머물며 유가발 인플레이션이 고착됐고, 7월 소비자물가는 2.8%였습니다. 한은은 8월 결정문에서 "선제적 대응을 통해 물가 오름세의 확산을 방지하는 것이 중요"하다고 못 박았습니다. 동시에 반도체 수출 호조를 반영해 올해 성장률 전망을 2.6%에서 3.3%로 0.7%포인트나 올렸습니다. 물가도 높고 성장도 좋으니 금리를 올릴 여지가 있다는 판단입니다.
효과는 환율에 바로 나타났습니다. 한미 정책금리 격차가 미국 상단 3.75% 대비 0.75%포인트로 좁혀지면서 원화를 들고 있을 이유가 커졌습니다. 여기에 수급이 겹쳤습니다. SK하이닉스 ADR 환전, 반도체 기업의 주주환원 자금 환전, 법인세 중간예납을 앞둔 수출업체의 달러 매도가 한꺼번에 달러 공급을 늘렸습니다. 일본은행의 추가 인상 기대로 엔화가 152엔대까지 강해진 것도 달러 전반을 눌렀습니다. 8월 월평균 환율은 1,406.3원으로 전월보다 91.13원 내렸는데, 이는 2009년 4월 이후 최대 낙폭입니다.
그런데 방향이 왜 바뀌었나
이틀 사이 두 가지가 겹쳤습니다.
첫째, 미국 8월 소비자물가가 예상을 웃돌았습니다. 근원 CPI는 7월 2.5%에서 8월 2.4%로 소폭 둔화했지만 헤드라인은 여전히 연준 목표 2%를 뚜렷하게 상회했습니다. 둘째, 그 여파로 미 10년물 국채금리가 9월 15일 5.025%까지 올라 2007년 7월 이후 최고 수준을 찍었습니다. 현재는 4.996% 부근입니다.
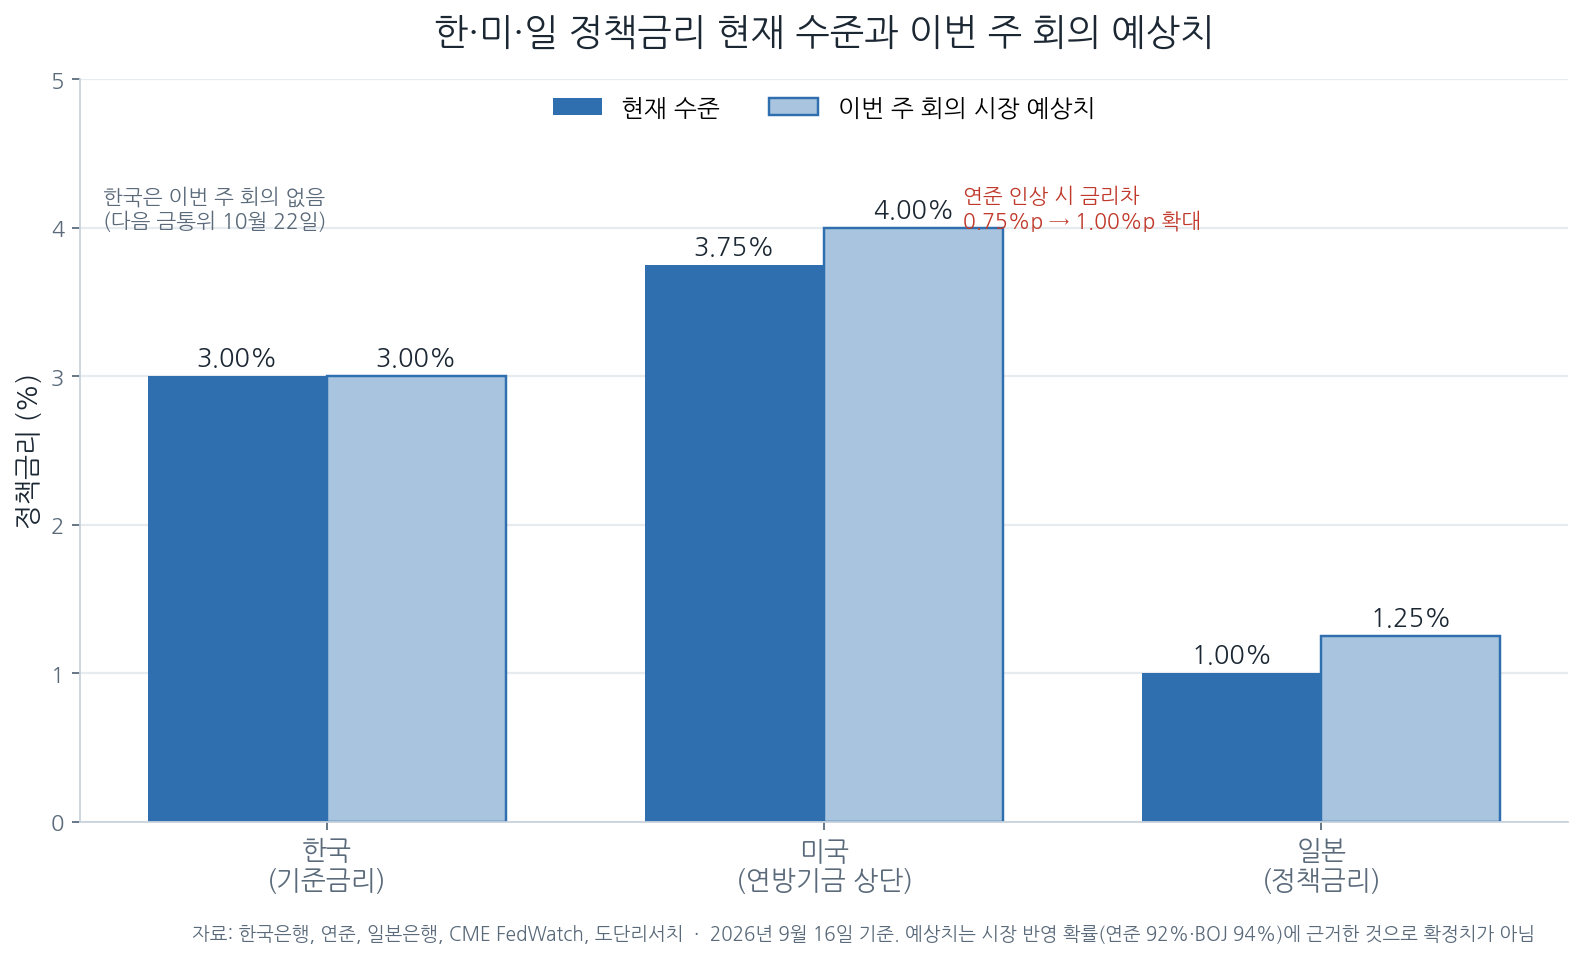
금리차가 환율을 결정한다는 원리로 보면 단순합니다. 한은이 두 번 올려 좁혀놓은 격차를, 연준이 오늘 밤 25bp 올리면 3.75~4.00%가 되어 다시 1.00%포인트로 벌어집니다. 지난 두 달 원화 강세의 핵심 동력 중 하나가 부분적으로 되돌려지는 셈입니다. 시장이 이를 미리 반영하면서 환율이 먼저 움직인 것입니다.
다만 이번 FOMC의 진짜 관전 포인트는 인상 여부가 아니라 함께 공개되는 점도표와 경제전망(SEP)입니다. 25bp는 이미 가격에 들어가 있어서, 연말까지 몇 번 더 올릴 생각인지가 드러나야 방향이 잡힙니다. 워시 의장의 오후 2시 30분(현지시간) 기자회견 톤도 같은 무게를 갖습니다. 점도표가 추가 인상에 인색하면 환율은 오히려 되밀릴 수 있습니다.
정책금리는 어떤 경로로 내 돈에 닿나
기준금리 인상은 세 갈래로 퍼집니다.
대출로 가는 경로는 이미 작동 중입니다. 8월 신규취급액 기준 코픽스는 3.18%로 4개월 연속 상승을 멈추고 제자리에 섰습니다. 일부 은행이 기관·기업 자금 등 저원가성 예금을 대거 조달한 일시적 효과입니다. 그런데 5대 은행 변동형 주택담보대출 금리는 4.25~6.46%로, 두 달 전 4.02~6.37%보다 하단이 0.23%포인트 올랐습니다. 코픽스가 멈춰도 대출금리가 오른 이유는 조달 쪽에 있습니다. 5년물 금융채 금리가 4.578%로 2023년 3월 이후 최고치를 기록했고, 이는 앞서 본 미 국채 5% 돌파와 같은 뿌리입니다. 9월 코픽스는 다시 오를 가능성이 큽니다.
예금으로 가는 경로도 열렸습니다. 대형은행들이 9월 들어 정기예금 금리를 0.1~0.6%포인트 올렸습니다. 대출자에게 불리한 국면이 예금자에게는 기회가 되는 전형적인 구간입니다.
환율로 가는 경로는 앞서 설명한 금리차입니다. 다만 국내 물가에도 되돌아옵니다. 환율이 220원 내린 효과는 수입물가를 통해 시차를 두고 반영되는데, 8월 한국 소비자물가는 오히려 3.1%로 7월 2.8%에서 올라섰고 근원물가는 2.6%에서 3.4%로 뛰었습니다. 서비스물가가 3.7% 오르며 통신과 교통이 상승을 주도했습니다. 환율이 내려도 물가는 아직 잡히지 않았다는 뜻이고, 이는 10월 22일 금통위에서 한은이 추가 인상을 고민할 근거가 됩니다.
대출자·예금자 체크리스트
아래는 판단에 참고할 정보이며 투자 자문이 아닙니다. 개별 상품 가입이나 대출 결정은 본인의 상황과 금융기관 상담을 거쳐 결정하시기 바랍니다.
변동금리 주담대를 쓰고 있다면, 코픽스가 한 달 멈춘 것을 추세 전환으로 읽지 않는 편이 안전합니다. 금융채 금리가 2023년 3월 이후 최고 수준이고 9월 코픽스는 다시 오를 여지가 있습니다. 본인 대출의 금리 변동 주기가 언제 돌아오는지, 그때 적용될 지표가 신규취급액 기준인지 잔액 기준인지 확인해 두는 게 실질적입니다.
고정금리 전환을 고민 중이라면, 지금 제시되는 고정금리가 이미 오른 금융채 금리를 반영한 값이라는 점을 감안해야 합니다. 한은의 인상 사이클이 어디까지인지에 대한 본인 판단이 필요한 대목입니다.
예금자라면 9월 인상분이 반영된 상품을 비교해볼 시점입니다. 다만 금리 정점 부근에서는 만기를 길게 가져갈지 짧게 굴릴지가 갈리므로, 자금 사용 시점을 먼저 정하는 게 순서입니다.
환전이 필요하다면 오늘 밤 FOMC 전후로 변동성이 커질 수 있다는 점만 기억하면 됩니다. 급하지 않은 환전이라면 결과와 점도표를 확인한 뒤 판단하는 선택지가 있습니다.
용어 정리
점도표(dot plot)는 FOMC 위원들이 각자 생각하는 향후 적정 금리 수준을 점으로 찍어 공개하는 자료로, 인상 여부보다 앞으로의 경로를 보여줍니다.
코픽스(COFIX)는 국내 8개 은행의 자금조달 비용을 가중평균한 지수로, 변동형 주담대 금리의 기준이 됩니다. 신규취급액 기준은 해당 월에 새로 조달한 자금, 잔액 기준은 기존 잔액 전체를 반영해 신규 기준이 더 빠르게 움직입니다.
한미 금리차는 양국 정책금리의 격차로, 벌어질수록 고금리 통화인 달러로 자금이 이동할 유인이 커집니다.
다음 일정
9월 17일 새벽 3시(한국시간) 연준 FOMC 금리 결정, 점도표·경제전망 동시 공개, 3시 30분 의장 기자회견. 9월 17~18일 일본은행 금융정책결정회의. 현재 정책금리 1.0%에서 0.25%포인트 인상 관측이 우세하며, 시장 반영 확률은 94% 수준입니다. 10월 22일 한국은행 금융통화위원회. 올해 남은 회의는 10월 22일과 11월 26일 두 차례입니다. 10월 초 9월 소비자물가 발표.
맺음말
지금 환율은 두 힘이 맞붙는 자리에 있습니다. 한은의 연속 인상과 반도체발 달러 공급이 아래로 누르고, 미 국채 5%와 연준 인상이 위로 밀어 올립니다. 9월 초 전문가들이 제시한 1,350~1,420원 범위는 이 균형을 전제로 한 것이었고, 오늘 밤 점도표가 그 전제를 다시 쓸 수 있습니다. 숫자 하나에 반응하기보다 금리차가 어느 방향으로 벌어지는지를 기준으로 삼는 편이 덜 흔들립니다.
이 글은 공개된 자료를 정리한 정보 제공용 콘텐츠이며 투자 자문이 아닙니다. 특정 상품의 매수나 매도를 권유하지 않으며, 모든 투자와 금융 판단의 책임은 본인에게 있습니다. 본문의 수치는 작성 시점 기준으로 이후 변동될 수 있습니다.
출처
- USD/KRW 실시간 환율 및 과거 데이터 - Investing.com
- 미국 달러 지수(DXY) - Investing.com
- 미국 10년물 국채 금리 - Investing.com
- 한은 금통위, 기준금리 연 3%로 연속 인상 - 한국금융신문
- 신현송 금통위, 금리 2.75%로 상향 - 파이낸셜뉴스
- 美 10년물 국채금리 5% 돌파 - 글로벌이코노믹
- 환율 3분기 190원 급락 1360원대 - 글로벌이코노믹
- 엔화강세·수출업체 달러 매도에 환율 1330원대 - 머니투데이
- 8월 소비자물가 3.1% 상승 - 뉴스핌
- 변동 영끌족 방심 금물, 코픽스 멈췄지만 주담대 금리 오른다 - 머니투데이
- September Fed Meeting: Live Updates and Commentary - Kiplinger
- September FOMC Meeting 2026 - ATFX
- 9월 日금리인상 확률 94% - 헤럴드경제
- BOJ, 중립금리까지 확실히 올린다 - 뉴스핌
- 외환 브리핑 - 이데일리