코스피 7000선 재탈환, 그런데 정작 산 쪽은 누구였나 — 2026년 9월 21일 밤 10시경 수급 브리핑
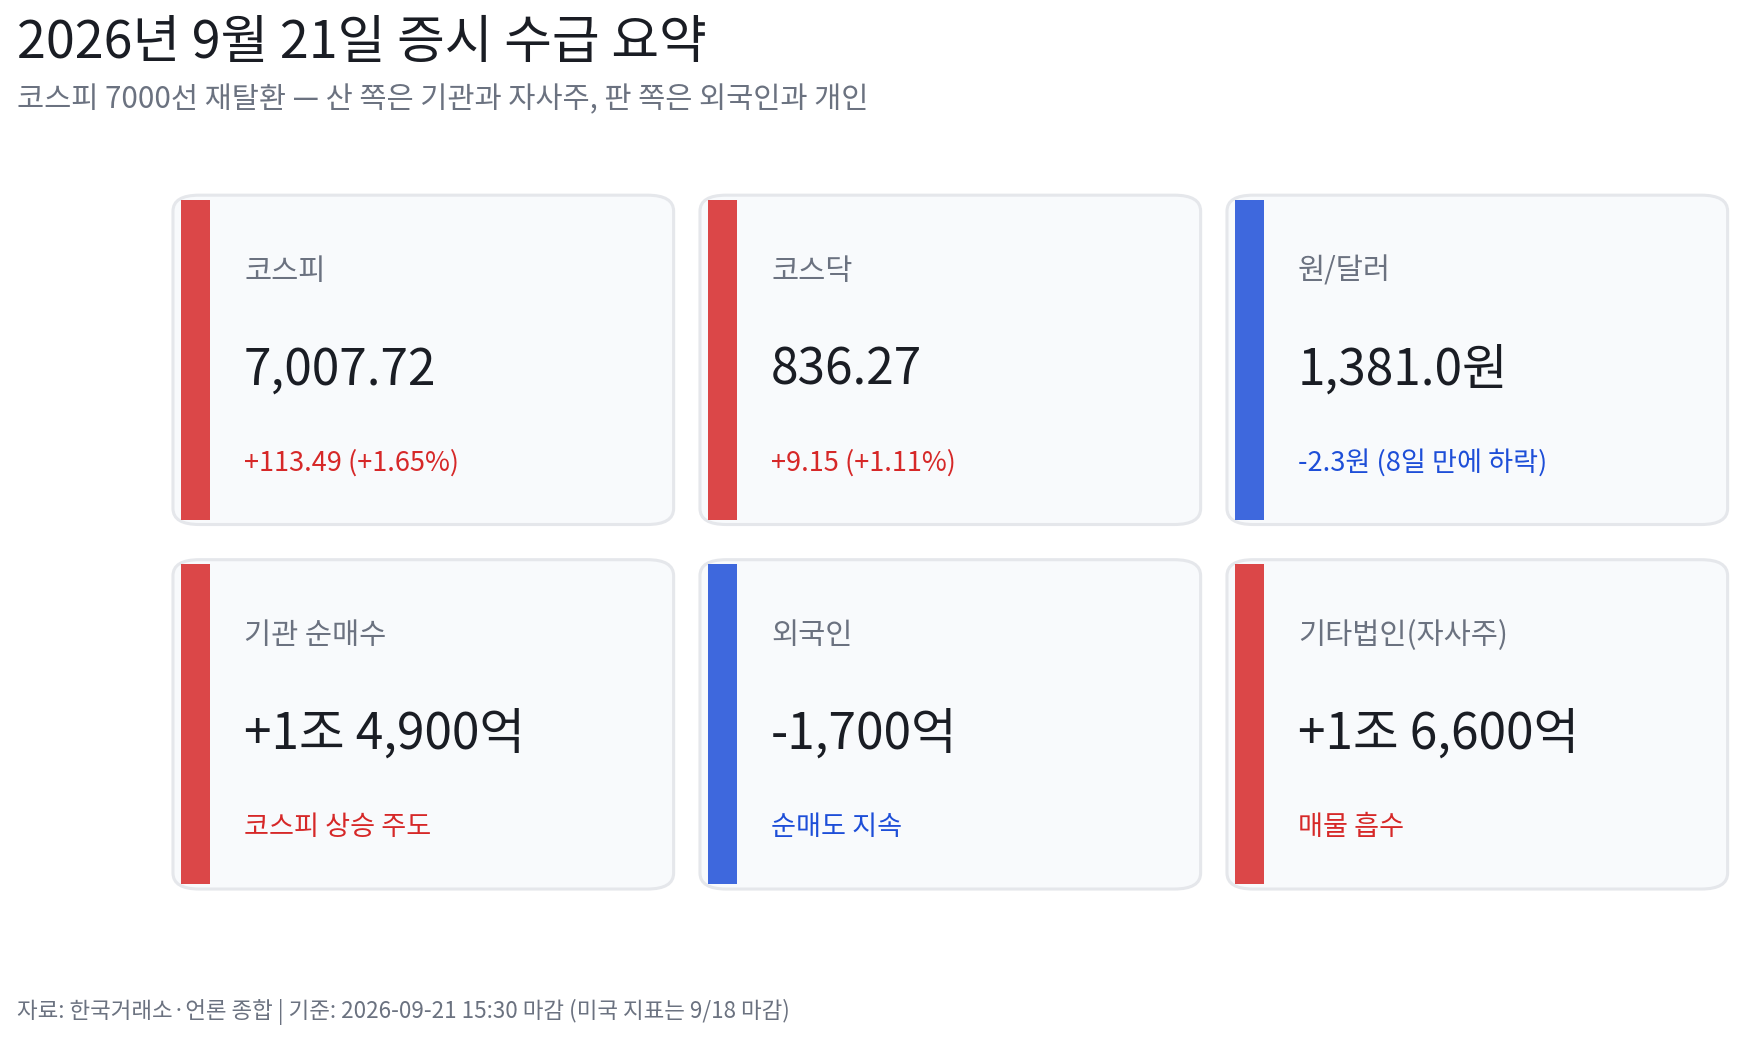
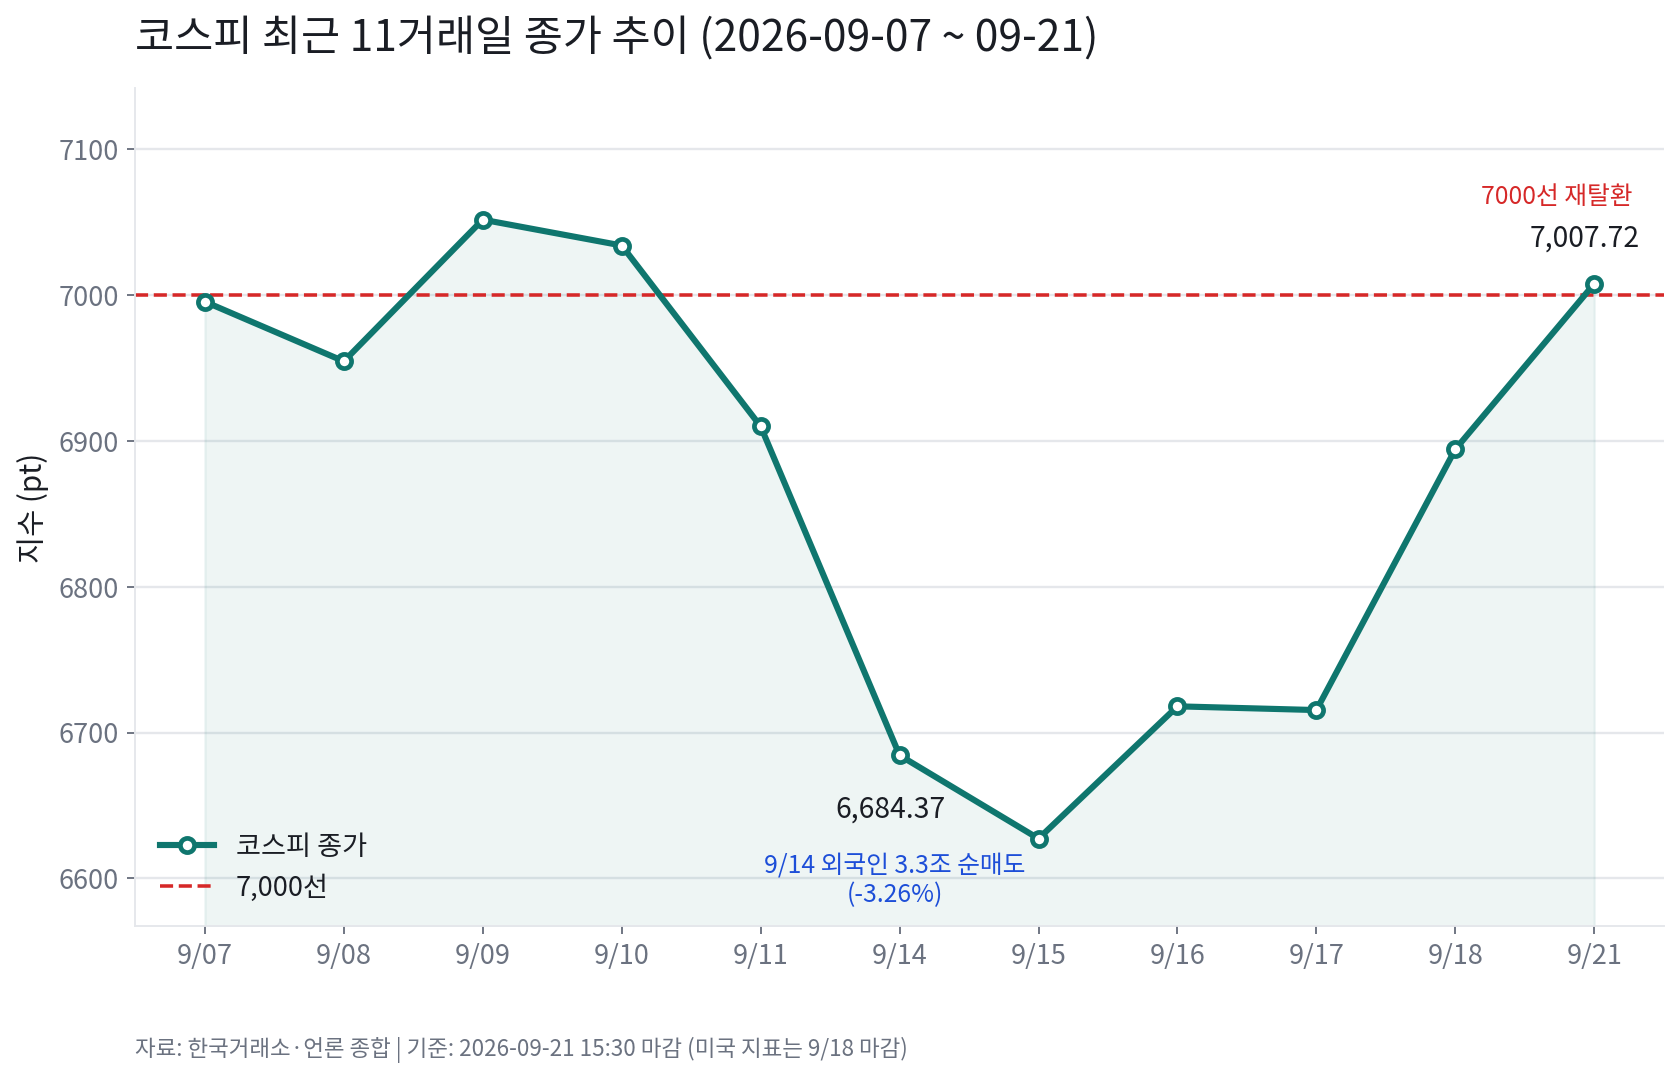
코스피가 6거래일 만에 7000선을 되찾았습니다. 그런데 상승률만 보고 외국인이 돌아왔다고 읽으면 정반대의 결론에 닿습니다. 오늘은 외국인도 개인도 팔았습니다. 이번 회차는 지수를 표로만 짚고 상승을 만든 자금 흐름을 파고듭니다. 국내 수치는 15:30 마감 확정치, 미국은 9월 18일 마감 기준입니다.
1. 지수 한눈에 보기
구분 종가 등락 기준
| 코스피 | 7,007.72 | +113.49 (+1.65%) | 9/21 |
| 코스닥 | 836.27 | +9.15 (+1.11%) | 9/21 |
| 원/달러 | 1,381.0원 | -2.3원 | 9/21 |
| S&P500 | 7,650.50 | +0.17% | 9/18 |
| 나스닥 | 26,522.55 | +0.39% | 9/18 |
| 필라델피아 반도체 | — | +2.78% | 9/18 |
지수는 올랐지만 체력은 그만큼이 아니었습니다. 오른 종목 310개, 내린 종목 552개로 하락이 더 많았습니다. 삼성전자가 4.98% 오른 27만 4,000원에 마감하며 상승분 상당 부분을 만든 반면 SK하이닉스는 0.59%에 그쳤고, 현대차와 LG에너지솔루션은 내렸습니다.
2. 오늘
의 수급: 올린 쪽과 판 쪽이 갈렸다
투자자별 순매수입니다. 집계 시점에 따라 언론사별 차이가 있어 대략의 규모로 봐야 합니다.
주체 코스피 코스닥
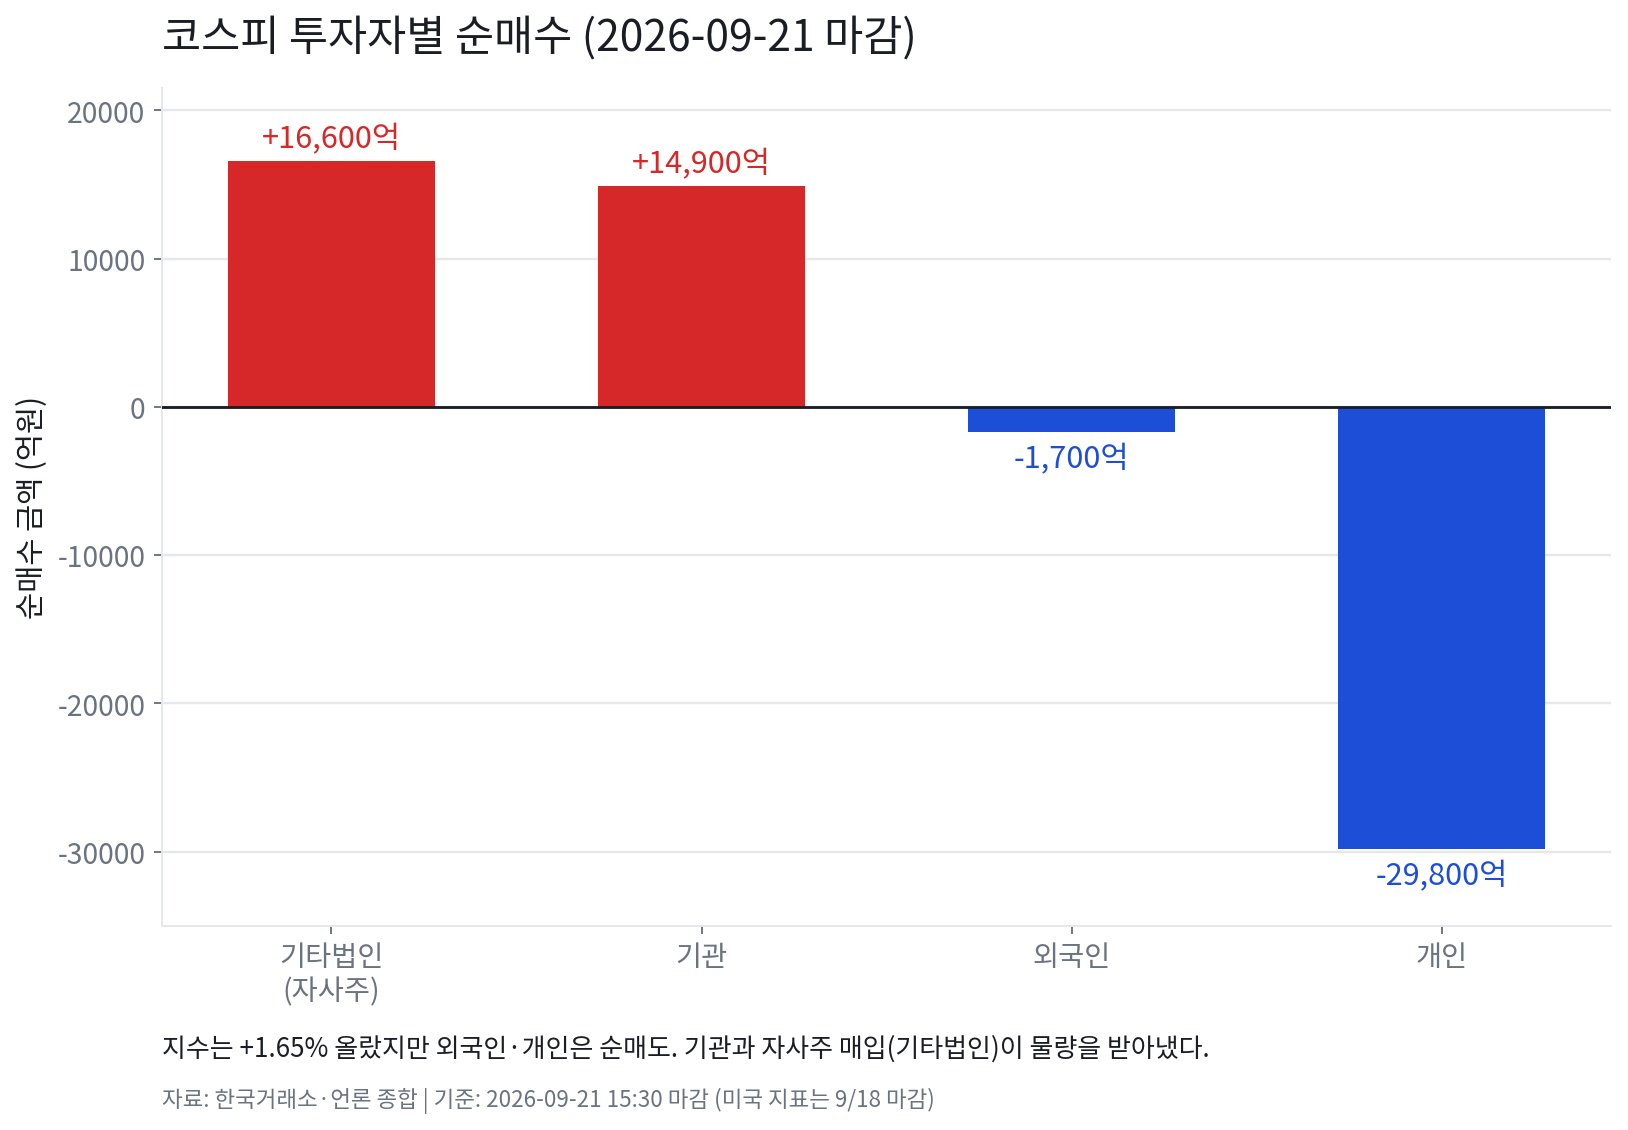
| 기관 | 약 +1조 4,900억 원 | 약 -300억 원 |
| 개인 | 약 -2조 9,800억 원 | 약 +1,430억 원 |
| 외국인 | 약 -1,400억~-1,700억 원 | 약 -1,000억 원 |
| 기타법인 | 약 +1조 6,600억 원 | — |
지수를 1.65% 밀어올린 주체는 기관과 기타법인이고, 개인은 3조 원 가까이 팔았으며 외국인도 순매도였습니다. 오늘 상승은 외국인 복귀가 아니라 기관과 기타법인이 개인의 차익실현 물량을 통째로 받아낸 결과입니다.
업종별로 보면 성격이 더 뚜렷합니다. 기관은 장중 전기전자(반도체)에서만 3,103억 원을 순매수했고 외국인도 이 업종은 337억 원을 샀습니다. 대신 건설(-1,591억 원)과 운송장비·부품(-1,214억 원)을 팔았습니다. 반도체만 남기고 덜어내는 선별적 매도였습니다.
3. 기타법인 1.7조 원의 정체 — 자사주가 시장을 떠받쳤다
기타법인은 금융회사가 아닌 일반 법인의 매매를 잡는 항목인데, 이 계정이 부푼 이유는 삼성전자와 SK하이닉스의 자사주 매입입니다.
지난주(9월 14~18일) 외국인은 코스피에서 8조 7,627억 원을 순매도했고, 같은 기간 기타법인은 8조 1,490억 원, 하루 평균 1조 6,298억 원을 순매수했습니다. 외국인이 던진 물량을 자사주가 거의 1대 1로 받아낸 셈이고, 코스피 주간 낙폭은 15.68포인트(-0.23%)에 그쳤습니다.
규모는 역대급입니다. 삼성전자
가 지난달 24일부터 10조 3,078억 원(예정 물량의 74.69%), SK하이닉스가 지난달 20일부터 24조 3,900억 원(58.79%)을 매입해 합계 34조 7,000억 원에 육박합니다. 외국인이 지난주 SK하이닉스 3조 4,236억 원, 삼성전자 2조 6,056억 원을 팔았는데도 두 주가가 버틴 배경입니다.
4. 외국인은 왜 팔았나 — 금리와 달러
원인은 국내 실적이 아니라 미국 금리입니다. 연준은 9월 회의에서 기준금리를 0.25%포인트 올려 연 3.75~4.00%로 인상했습니다. 유가 상승과 AI 수요 확대가 물가를 밀어올린다는 판단에 따른 3년 만의 인상입니다. 일본은행도 긴축에 합류해 기준금리를 1.25%로 올리는 방향입니다.
그 여파로 미 국채 10년물 금리는 5%를 넘어섰고 2년물은 4.741%로 2024년 7월 이후 최고치를 찍었습니다. 달러인덱스는 100.4로 7주 만의 최고입니다. 선진국 무위험 금리가 5%를 주는데 환율 위험까지 지고 신흥국 주식을 들 이유는 약해집니다. 원/달러가 8거래일 연속 올라 1,380원대 후반까지 밀린 것도 같은 흐름이고, 환차손이 쌓이면 매도가 매도를 부릅니다. 오늘 환율이 2.3원 내린 1,381.0원에 멈춘 것과 외국인 매도 강도가 줄어든 것은 무관하지 않습니다.
5. 기관은 왜 샀나 — 수출이라는 숫자
반대편에서 기관을 움직인 건 수출입니다. 9월 1~20일 수출액은 714억 달러로 같은 기간 기준 역대 최대, 전년 대비 78.3% 늘었습니다. 이 중 반도체가 341억 2,000만 달러로 259.4% 급증해 전체의 47.8%를 차지했습니다. 직전 거래일 마이크론 3.92% 상승과 WTI 100.30달러(-1.58%)도 겹쳤습니다.
6. 이 수급, 계속될까 — 10월 중순이 분기점
핵심 변수는 자사주 매입 종료 시점입니다. 당초 11월 19~21일까지였지만 진행이 빨라 예정보다 약 한 달 이른 10월 중순에 물량을 모두 소화할 것으로 예상됩니다. 하루 1조 6,000억 원대의 매수 주체가 사라진다는 뜻입니다.
질문은 단순해집니다. 자사주가 비운 자리를 누가 채우는가. 개인은 차익실현 중이고 기관의 하루 1.5조 원 매수가 매일 반복되기는 어렵습니다. 결국 외국인 복귀 여부가 관건이며 열쇠는 미 국채금리와 환율이 쥐고 있습니다. 9월 18일 외국인이 8거래일 만에 4,486억 원 순매수로 잠깐 돌아섰듯 금리가 진정되면 수급은 빠르게 바뀝니다. 반대로 10월 FOMC에서 추가 인상이 현실화되면 수급 공백과 금리 부담이 겹칩니다. 선물시장은 10월 25bp 인상 확률을 약 55%로 반영 중입니다.
7. 투자자 체크리스트
아래는 특정 종목·상품의 매매 권유가 아니며 투자 자문이 아닙니다.
- 지수 등락률만 보지 말고 투자자별 순매수와 상승·하락 종목 수를 함께 보세요. 지수가 올라도 내린 종목이 더 많은 날은 쏠림이 심한 장세입니다.
- 기타법인이 유난히 큰 날은 자사주나 블록딜이 섞였을 가능성이 큽니다. 시황과 무관하게 어느 날 멈추는 매수이므로 지속 가능한 수급으로 보면 위험합니다.
- 외국인 수급은 금액보다 원인을 보세요. 미 국채 10년물과 원/달러 안정 여부가 선행 지표입니다.
- 반도체 수출 증가율 259.4%에는 기저효과가 섞여 있으니 증가율보다 절대 금액과 지속성을 보세요.
8. 용어 정리
- 수급: 사려는 자금과 팔려는 물량의 균형. 실적이 같아도 수급이 나쁘면 주가는 내립니다.
- 기타법인: 금융회사가 아닌 일반 법인. 자사주 매입, 계열사 거래, 블록딜이 잡힙니다.
- 자사주 매입: 기업이 자기 주식을 사들이는 것. 매입 기간에는 강한 매수 주체가 생깁니다.
- 기저효과: 비교 시점 수치가 낮아 증가율이 과장돼 보이는 현상.
9. 다음 확인 일정
- 10월 1일 전후: 9월 수출입 확정 통계. 반도체 증가세 유지 여부.
- 10월 초: 삼성전자 3분기 잠정 실적. 수출 급증이 이익으로 연결됐는지 검증.
- 10월 중순: 자사주 매입 완료 예상 시점. 수급 공백 여부가 드러납니다.
- 10월 FOMC: 추가 인상 여부. 금리와 환율, 외국인 수급을 동시에 좌우합니다.
10. 맺음말
7000선 회복은 좋은 소식이지만 구조는 취약합니다. 외국인도 개인도 파는 가운데 지수를 든 것은 기관과 한시적인 자사주였습니다. 지난주 외국인이 8.8조 원을 팔았는데도 지수가 0.23%만 빠진 것은 안도할 일이 아니라 그만큼 두꺼운 완충재가 깔려 있었다는 뜻이고, 그 완충재가 10월 중순에 걷힙니다. 지금 볼 것은 지수의 절대 수치가 아니라 자사주가 빠진 자리를 외국인이 채우는지이며, 금리와 환율이 그 답을 먼저 알려줄 것입니다.
이 글은 공개 자료를 정리한 정보 제공용 콘텐츠이며 투자 자문이 아닙니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.
출처
- 코스피 7000선 돌파 마감…SK하이닉스 누르고 주도주 등극한 '이곳' - 위키트리
- 개미·외인 동반 매도에도… 코스피, 6거래일 만에 7000 돌파 - 머니투데이
- 반도체 훈풍 탄 코스피, 기관 '1.5조 매수'에 7,000선 안착 - 프리진뉴스
- 코스피, 7거래일 만에 7000선 탈환…삼성전자 상승 견인 - 글로벌이코노믹
- 9월 21일 장중 특징주 및 업종별 수급 - 파이어뱃
- [주간수급리포트] '기타법인 8조'로 코스피 방어⋯8일 만에 돌아온 외인 - 이투데이
- 35조 '삼전닉스' 자사주 매입 끝나간다…증시 수급 공백 우려 - 이투데이
- 반도체, 수출 절반 끌어올렸다…9월 1~20일 714억弗 '역대최대' - 헤럴드경제
- 뉴욕증시 혼조 마감…필라델피아 반도체지수 2.78% 급등 - CBC뉴스
- 매파 연준에 日도 '긴축 압박'… 금리 추가 인상하나 - 파이낸셜뉴스
- 외국인, 9월 들어 코스피서 누적 9조원 순매도 - 중기이코노미
- 달러·원 2.3원 내린 1381원…8거래일 만에 하락 - 뉴스1
- KOSPI 과거 데이터 - Investing.com