환전 수수료 비교 전에 알아야 할 것 — 달러·엔·유로·위안이 하루 만에 벌어진 간격 (2026년 10월 3일 토요일 오전 8시경 환율 브리핑)
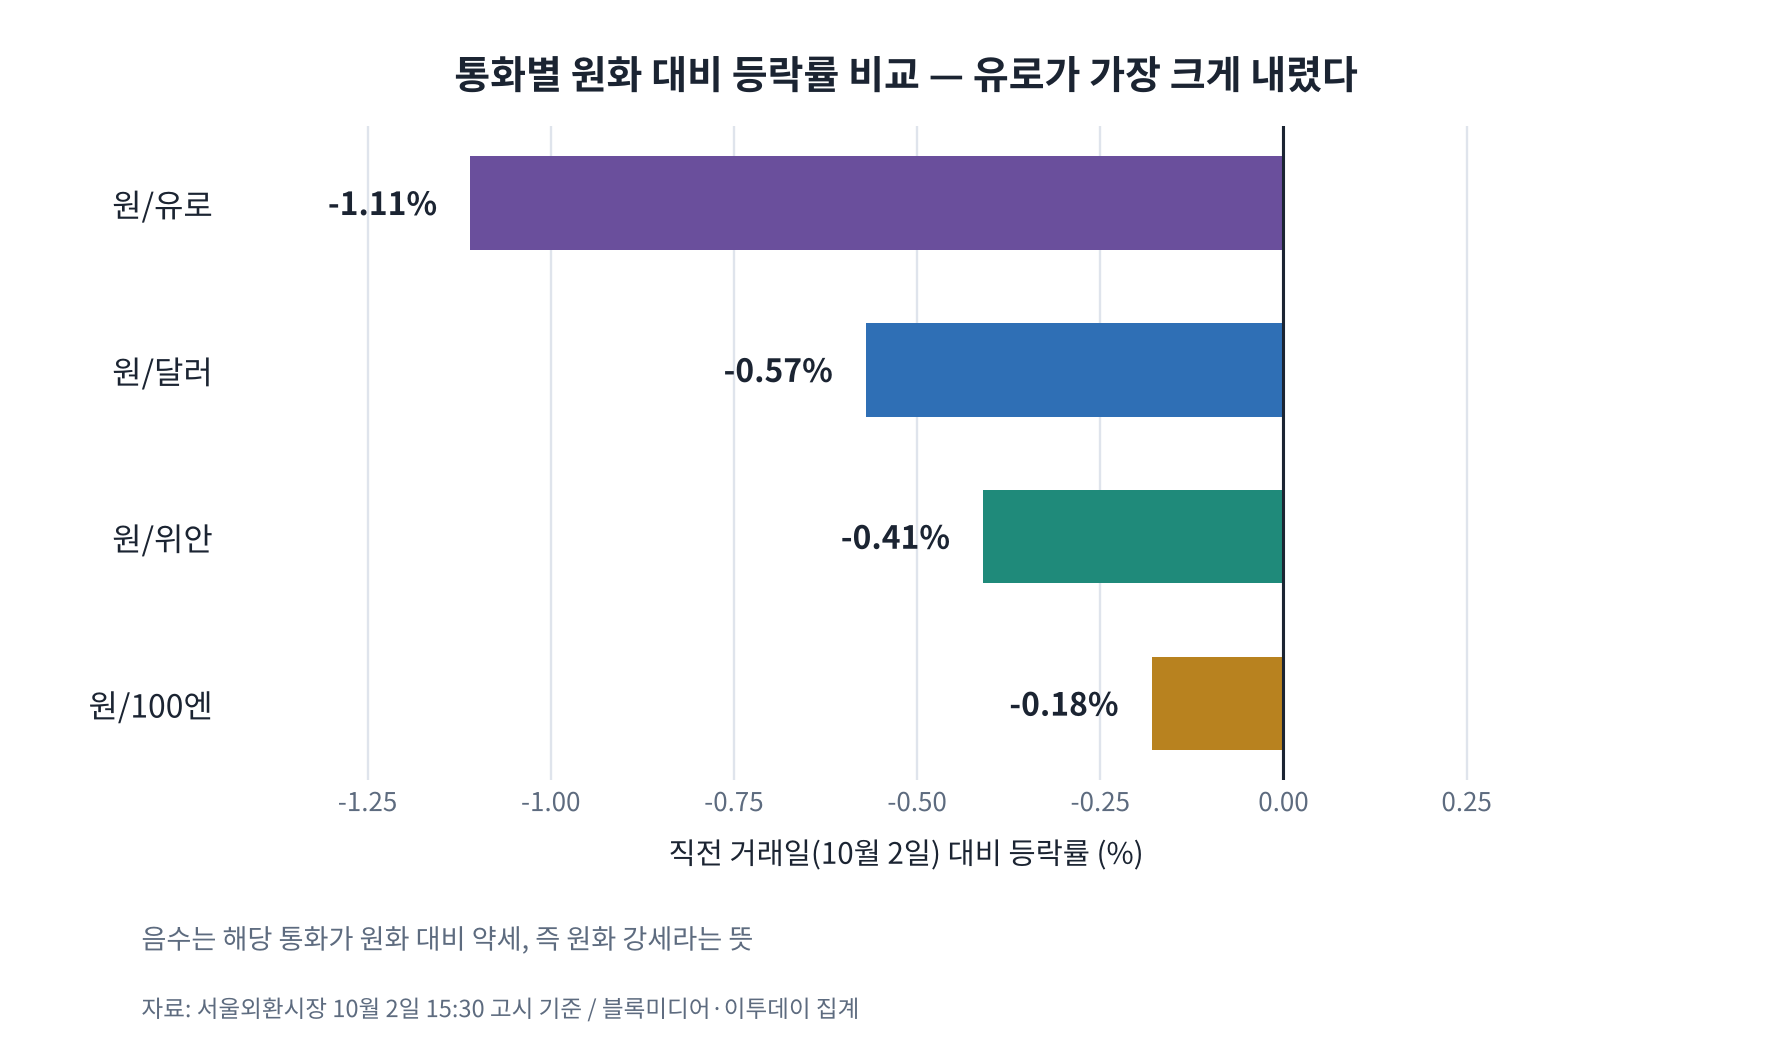
환전 수수료 비교는 보통 어느 은행이 우대율을 더 주느냐에서 끝납니다. 그런데 실제 지출을 가르는 건 우대율보다 환율 자체의 움직임일 때가 많습니다. 10월 2일 하루만 봐도 네 통화의 등락률이 최대 여섯 배 넘게 벌어졌습니다.
이 글은 2026년 10월 3일(토) 오전 8시에 작성했습니다. 개천절 연휴가 낀 주말이라 서울 외환시장과 국내 증시는 휴장이며, 아래 국내 고시 수치는 직전 거래일인 10월 2일(금) 오후 3시 30분 마감 기준입니다. 국제 금리와 해외 지표는 같은 날 뉴욕 마감까지 반영했습니다.
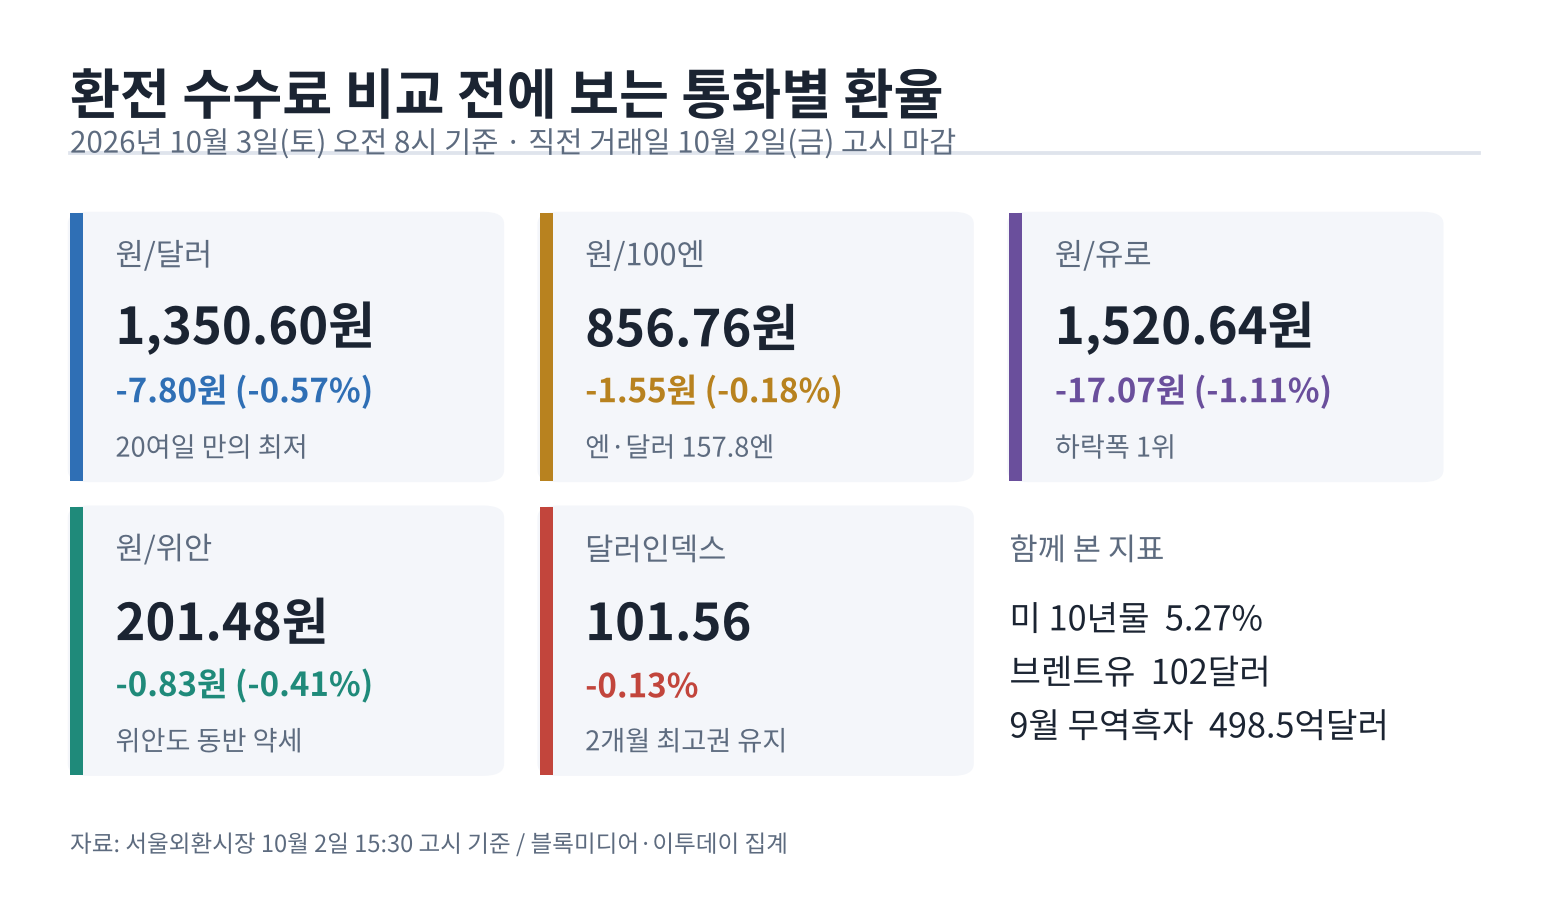
통화별 한눈에 보기 (10월 2일 15:30 고시 기준)
통화쌍마감전일 대비등락률100만원 환전 시
| 원/달러 | 1,350.60원 | -7.80원 | -0.57% | 740.41달러 |
| 원/100엔 | 856.76원 | -1.55원 | -0.18% | 11만 6,719엔 |
| 원/유로 | 1,520.64원 | -17.07원 | -1.11% | 657.62유로 |
| 원/위안 | 201.48원 | -0.83원 | -0.41% | 4,963위안 |
참고 지표로 달러인덱스는 101.56으로 0.13% 내렸고, 미 10년물 국채금리는 5.27%로 오히려 3.2bp 올랐습니다. 국제유가는 브렌트유 기준 102달러대까지 4% 급등했습니다.
네 통화가 모두 원화 대비 약세였다는 건 원화 쪽에 공통 원인이 있었다는 뜻입니다. 그 위에 통화별 사정이 얹히면서 격차가 생겼습니다.
공통분모: 원화를 끌어올린 건 수출 대금이었다
10월 1일 발표된 9월 수출입 실적이 결정적이었습니다. 수출 1,209억 달러로 월간 기준 사상 처음 1,200억 달러를 넘었고, 수입 711억 달러를 빼면 무역흑자가 498억 5,000만 달러입니다. 반도체 단일 품목이 603억 달러로 처음 600억 달러를 돌파했습니다.
다만 83.5%라는 증가율은 액면 그대로 보면 안 됩니다. 지난해 추석이 10월로 밀려 2025년 9월 조업일수가 줄었던 기저효과가 상당 부분 섞여 있습니다. 그래도 1~9월 누적 수출 8,000억 달러가 2025년 연간 실적 7,093억 달러를 이미 넘어섰다는 점은 기저효과로 설명되지 않습니다.
이 흑자가 환율에 작용하는 경로는 단순합니다. 수출 기업이 받은 달러를 원화로 바꾸려면 시장에 내놔야 하는데, 이게 네고 물량입니다. 10월 2일 환율은 1,366.7원에 출발해 오전엔 결제 수요로 올랐지만, 오후 들어 중공업을 비롯한 수출업체 매도가 쏟아지며 장중 1,349.8원까지 밀렸습니다. 외국인이 코스피에서 1,367억 원을 순매도했는데도 20여 일 만의 최저로 내려앉은 건 수급 힘이 그만큼 컸다는 뜻입니다. 연초 첫 거래일 1,442.50원 대비로는 91.90원, 6.37% 하락했습니다.
유로가 가장 많이 내린 이유, 엔이 가장 덜 움직인 이유
유로는 하루에 17.07원, 1.11% 빠져 하락폭 1위였습니다. 원화 강세분 0.57%를 빼면 나머지 0.54%포인트는 유로 자체가 달러 대비 약해진 몫입니다. 배경에는 미국과 유로존의 정책 격차가 있습니다. 연준은 9월 FOMC에서 기준금리를 3.75~4.00%로 0.25%포인트 올렸고, 점도표상 연내 추가 인상을 점치는 위원이 과반입니다. 반면 ECB 추가 인상은 10월 회의 확률이 25% 수준에 그칩니다. 금리를 더 빨리, 더 확실하게 올릴 통화 쪽으로 돈이 쏠리는 구도입니다.
흥미로운 건 10월 2일 저녁 나온 유로존 9월 소비자물가(HICP)가 3.8%로 예상치 3.6%를 웃돌았는데도 유로가 1.1258달러 부근에서 거의 움직이지 않았다는 점입니다. 8월 3.2%에서 0.6%포인트 뛴 상승을 에너지(전년 대비 18.8%)가 주도했는데, 유가발 물가는 ECB가 금리로 해결할 수 없는 공급 측 충격이라고 시장이 읽은 것입니다. 유럽은 에너지 수입 의존도가 높아 유가 급등이 물가와 성장을 동시에 때립니다.
엔은 반대로 1.55원, 0.18% 내리는 데 그쳤습니다. 원화 강세폭 0.57%보다 덜 내렸다는 건 엔이 달러 대비로는 소폭 강해졌다는 뜻이고, 실제 엔/달러는 157.81엔으로 0.15% 하락(엔 강세)했습니다. 일본은행이 9월 금리를 31년 만의 최고로 올렸는데도 엔이 157엔대에 머무는 건 미일 금리차가 여전히 커 엔을 빌려 고금리 통화에 투자하는 캐리 트레이드가 유지되기 때문입니다. 다만 당국의 개입 경고 이후 추가 약세는 제한되는 모습입니다.
위안은 0.41%로 중간이었습니다. 중국이 정제유 수출을 막아 유가 급등에 일조했지만, 관리변동환율제 특성상 하루 변동폭 자체가 크지 않습니다.
밤사이 미국 고용 쇼크, 그런데 금리는 올랐다
10월 2일 밤 나온 미국 9월 고용보고서는 비농업 취업자 2만 9,000명 증가로 예상치 8만 4,000~9만 명을 크게 밑돌았습니다. 실업률은 4.2%로 올랐고 8월 수치도 16만 2,000명에서 13만 3,000명으로 하향 조정됐습니다.
상식적으로는 금리 인하 기대가 커져 달러가 약해져야 합니다. 발표 직후 국채금리가 급락한 것도 그래서입니다. 그런데 곧 반등해 10년물이 5.27%로 되레 올라 마감했습니다. 고용이 식어도 유가발 물가 압력이 살아 있는 한 연준이 인상 사이클을 끝냈다고 보기 어렵다는 판단입니다. 성장은 둔화되는데 금리는 높게 유지되는 조합이라 달러가 크게 못 오르고, 원화는 수출 호조까지 더해 야간 거래에서 1,342.51원까지 밀렸습니다.
환전 수수료 비교, 실제로 체크해야 할 것들
아래는 투자 자문이 아니라 판단에 참고할 정보입니다. 환율은 반대로 움직일 수 있으니 본인 상황에 맞춰 판단하시기 바랍니다.
첫째, 우대율보다 수수료 폭을 먼저 보세요. 은행 고시표의 현찰 살 때 가격과 매매기준율 차이가 곧 수수료인데, 거래량이 많은 달러·엔·유로는 이 간격이 좁고 위안을 포함한 그 외 통화는 넓습니다. 같은 90% 우대라도 출발점이 다르면 체감 비용이 달라집니다.
둘째, 금액이 크면 타이밍이 우대율을 압도합니다. 10월 2일 하루 변동폭만으로 1,000유로는 17,070원, 1,000달러는 7,800원, 10만 엔은 1,550원 차이가 납니다. 소액이면 우대율 싸움이 맞지만 유학 자금 규모에서는 하루 이틀 흐름이 더 큽니다.
셋째, 유럽 여행이나 유학을 준비한다면 지금 구간은 눈여겨볼 만합니다. 유로 하락폭이 가장 컸고 유럽 물가 압력이 유가발이라 ECB가 공격적으로 대응하기 어렵습니다. 다만 12월 인상 확률이 80%로 높아 반등 여지도 있으니 분할 환전이 무난합니다.
넷째, 해외직구는 주문일이 아니라 카드 매입 전표가 들어온 날의 환율로 청구되고 여기에 국제브랜드·해외서비스 수수료가 붙습니다. 환율이 내리는 구간에선 결제가 늦게 잡히는 편이 유리할 수 있으나 반대 경우도 있어 규칙으로 삼긴 어렵습니다.
다섯째, 유학생 송금은 송금 수수료에 중개은행·수취은행 수수료를 모두 더해 비교해야 합니다. 환율 우대 100%를 내걸어도 건당 고정 수수료가 크면 소액 송금에선 손해입니다. 환전은 결국 수익이 아니라 비용 관리라는 점을 기준으로 삼으면 선택이 단순해집니다.
용어 정리
네고 물량은 수출 기업이 받은 외화를 원화로 바꾸려고 시장에 내놓는 달러입니다. 많을수록 환율을 끌어내립니다. HICP는 유로존이 공통 기준으로 집계하는 소비자물가지수로 ECB의 핵심 판단 지표입니다.
달러인덱스(DXY)는 유로·엔·파운드 등 주요 6개 통화 대비 달러 가치를 지수화한 것입니다. 원화는 빠져 있어 달러인덱스와 원/달러가 따로 움직이기도 합니다.
캐리 트레이드는 금리가 낮은 통화를 빌려 금리가 높은 통화 자산에 투자하는 전략입니다. 엔이 대표적인 조달 통화라 금리차가 유지되면 엔 약세 압력이 이어집니다.
다음 일정
10월 22일 한국은행 금융통화위원회가 열립니다. 현재 기준금리는 연 3.00%로 7월과 8월 두 차례 연속 인상된 수준입니다. 10월 29일에는 미국 FOMC가 예정돼 있고, 한미 금리차는 상단 기준 1.00%포인트입니다. 유로존 HICP 확정치와 ECB 회의, 미국 9월 소비자물가 발표도 10월 중 대기 중입니다. 중동 정세와 유가는 분기 내내 모든 통화의 공통 변수로 남을 전망입니다.

맺음말
10월 2일의 메시지는 원화가 강해졌다는 것이 아니라, 그 강세의 체력이 수출 흑자에서 나왔다는 것입니다. 미국 금리는 높고 유가는 102달러인데도 환율이 20여 일 만의 최저로 내려간 건 무역 쪽 달러 공급이 그만큼 두터웠기 때문입니다. 뒤집으면 반도체 수출이 흔들리는 순간 이 버팀목도 약해집니다. 통화별 등락률이 0.18%에서 1.11%까지 벌어진 것도, 환율을 하나의 숫자가 아니라 통화마다 다른 사정이 얹힌 가격들의 묶음으로 봐야 하는 이유입니다.
이 글은 공개된 자료를 정리한 정보성 콘텐츠이며 투자 자문이 아닙니다. 특정 통화의 매수나 매도를 권유하지 않으며, 환전과 투자 판단에 따른 책임은 본인에게 있습니다.
출처
- 10월 2일 원/달러 환율 1,350.60원...엔화·유로·위안화 (철강금속신문)
- [환율마감] 원ㆍ달러 20여일만 최저, 중공업 등 네고 (이투데이)
- 대외 악재에도 환율 1350원까지 하락… '역대급' 무역흑자 '달러 공급' (뉴스1)
- [뉴욕 금·채권·달러] 고용 둔화에도 미 10년물 5.27% 반등 (블록미디어)
- [종합] 9월 수출 83.5% 급증한 1209억달러 '사상최대'…반도체 600억달러 첫 돌파 (뉴스핌)
- 유로존 인플레이션 전달보다 0.6%p 높아진 3.8% (뉴스핌)
- Eurozone flash HICP rises faster by 3.8% YoY in September (FXStreet)
- 한은 금통위, 기준금리 연 3%로 연속 인상 (한국금융신문)
- 美, 3년 만의 첫 금리 인상 단행: 2026년 9월 FOMC 핵심 분석 (KJ Finance Flash)
- [금/유가] 美 중동 증파에 유가 4% '껑충'…브렌트 102달러 (뉴스핌)
- BOJ 금리 올려도 엔저, 달러당 157엔대…美日 금리차에 캐리트레이드 (뉴스1)
- Dollar Index News: DXY Near 2-Month High, 10Y Yield at 5.29% (Vantage Markets)
- USD KRW 과거 데이터 (Investing.com)
- 2026년 첫 거래일 달러/원 환율 1442.50원 마감 (네이트 뉴스)
- 2026년 한국 기준금리 결정 일정 총정리 (금통위 + FOMC 일정 포함)