금값이 1월 고점에서 20% 넘게 내려온 지금 매수를 고민하는 분이 많습니다. 그런데 어디서 어떻게 사느냐는 대충 정하곤 합니다. 같은 금을 같은 날 사도 상품을 잘못 고르면 수익의 3분의 2가 사라집니다. 그 숫자를 따져보겠습니다.
오늘 시세 요약
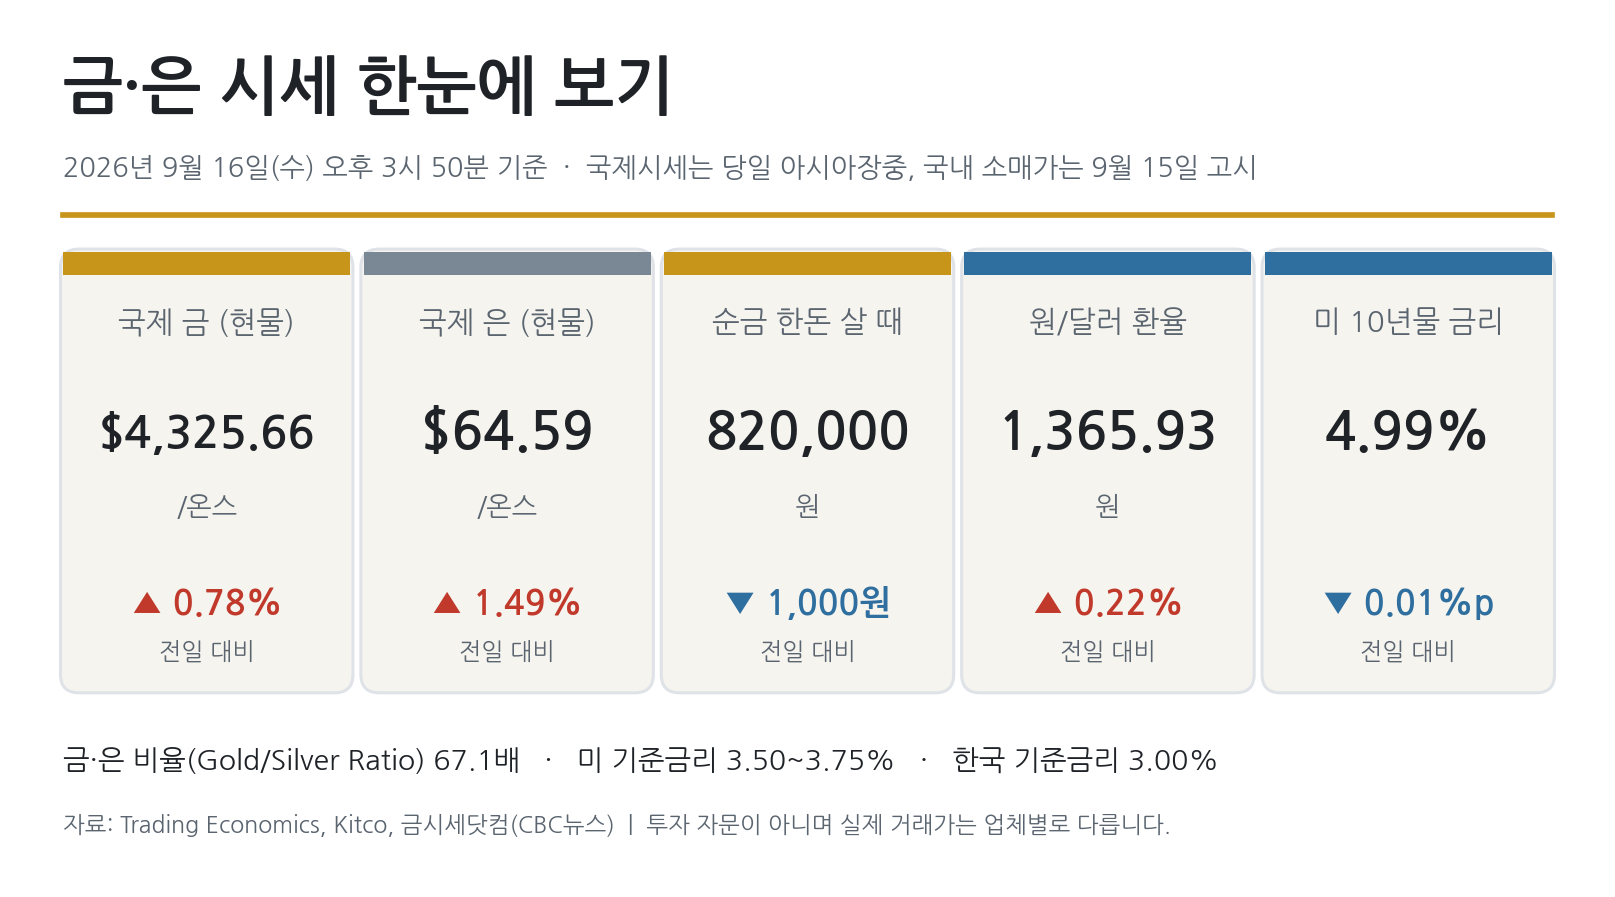
구분현재전일 대비
| 국제 금 현물 | 4,325.66달러/온스 | +0.78% |
| 국제 은 현물 | 64.59달러/온스 | +1.49% |
| 순금 한돈(3.75g) 살 때 | 820,000원 | -1,000원 |
| 순금 한돈 팔 때 | 712,000원 | -5,000원 |
| 은 한돈 살 때 / 팔 때 | 11,250원 / 10,750원 | -100원 / 보합 |
| 원/달러 환율 | 1,365.93원 | +0.22% |
국제시세는 9월 16일 아시아 장중, 국내 소매가는 9월 15일 고시 기준입니다. 금은 4,300달러선을 회복했고 은도 이틀째 올랐지만, 반등이라기보다 내일 새벽 3시 FOMC 발표를 앞둔 관망에 가깝습니다.
표에서 순금 한돈 살 때가 82만원인데 팔 때는 71만 2천원, 차이가 13.2%입니다. 오늘 사서 내일 되팔면 금값이 그대로여도 13% 손실이고 본전을 찾으려면 15.2% 올라야 합니다. 이 스프레드가 오늘 이야기의 출발점입니다.
왜 지금 상품 선택이 중요한가
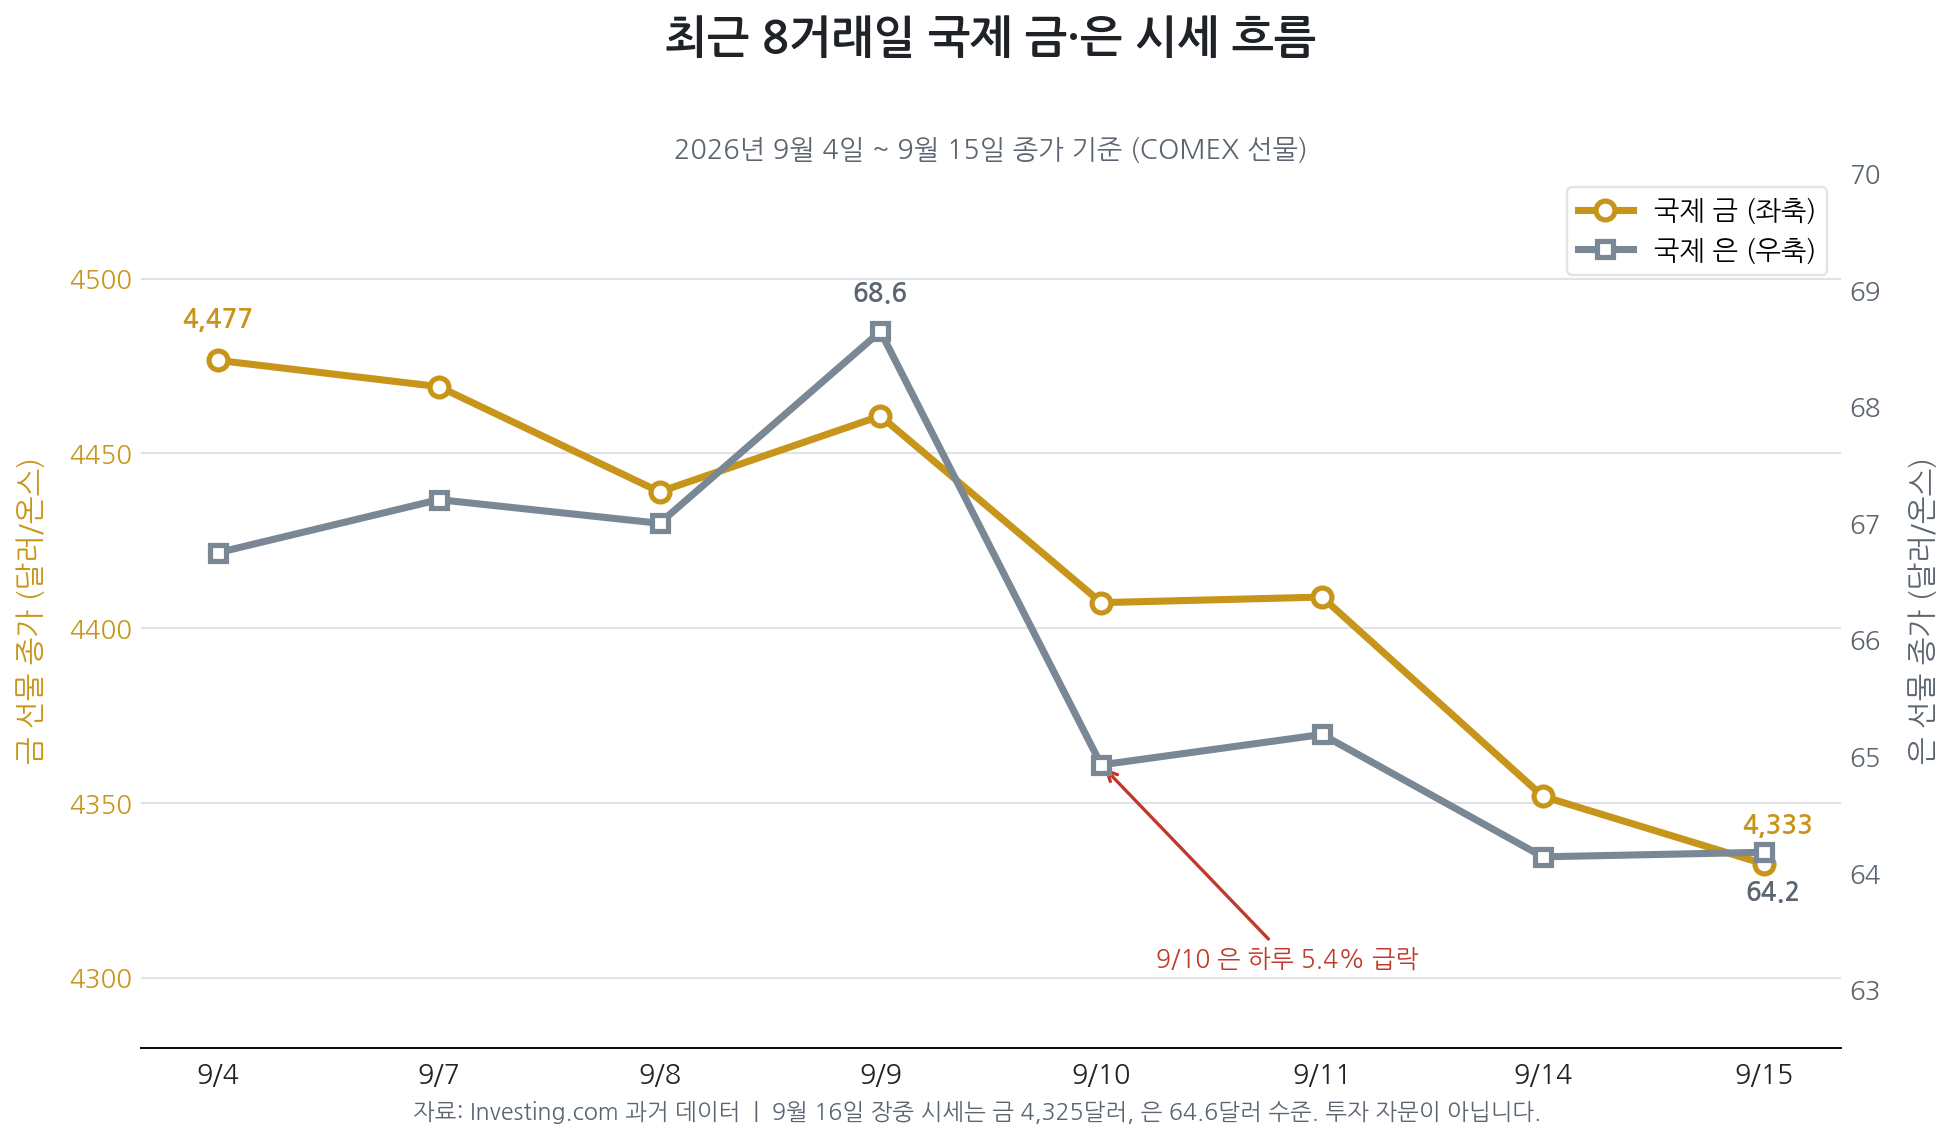
국제 금값은 1년간 18.19% 올랐지만 1월 사상 최고가 5,608달러 대비로는 23% 낮습니다. 은은 1년 수익률 54.97%인데 9월 10일 하루에만 5.4% 빠졌습니다. 변동성이 이만큼 크면 진입 시점을 맞히기 어렵고, 대신 세금과 수수료는 확실히 통제되는 변수입니다.
거시 환경도 비용 관리에 힘을 싣습니다. 미 10년물 4.99%, 2년물 4.66%, 미 기준금리 3.50~3.75%에 이번 FOMC 인상 가능성이 거론됩니다. 한국은행도 8월 27일 2.75%에서 3.00%로 올리며 2023년 초 이후 첫 2회 연속 인상을 단행했습니다. 금은 이자를 주지 않아 금리가 높을수록 보유 기회비용이 커집니다. 보유 자체에 비용이 붙는 국면에 수수료까지 얹히면 부담이 겹칩니다.
상품별 세금·수수료·보관 비교
구분매매차익 과세거래비용종합과세
| KRX 금현물 | 비과세 | 약 0.22~0.33% | 제외 |
| 금 ETF(국내상장) | 배당소득세 15.4% | 총보수 연 0.3~0.5% | 대상 |
| 금 ETF(해외상장) | 양도소득세 22% | 총보수 + 환전비용 | 제외 |
| 금통장(골드뱅킹) | 배당소득세 15.4% | 스프레드 1~2% | 대상 |
| 골드바(실물) | 없음 | 부가세 10% + 마진 약 5% | 해당 없음 |
KRX 금현물 — 세금이 없다
증권사에서 금 현물 계좌를 열면 주식처럼 1g 단위로 거래합니다. 거래시간은 오전 9시부터 오후 3시 30분입니다. 매매차익에 양도소득세도 배당소득세도 붙지 않고 장내 거래라 부가세도 면제되며, 금융소득종합과세에서도 빠집니다. 온라인 매매수수료는 부가세 포함 평균 0.264%, NH나무증권 0.22%, 키움증권 0.33% 수준입니다.
주의할 점도 있습니다. 타 증권사로 이체가 불가능하고 ISA나 IRP 계좌에서는 거래할 수 없습니다. 실물 인출은 미니금 100g 또는 일반금 1,000g 단위여야 하고 출고 22,000원에 운송 88,000원, 합쳐 11만원이 붙습니다. 여기에 인출액의 10%가 부가세로 부과되어 실물로 빼는 순간 비과세 혜택은 사라집니다.
금 ETF — 편의성과 세금의 교환
증권계좌만 있으면 별도 개설 없이 소액 분할매수가 가능합니다. 대신 국내상장 금 ETF는 매매차익에 배당소득세 15.4%가 붙고 종합과세 대상이며 총보수도 매년 나갑니다. ISA 계좌에서 매매하면 비과세 한도를 쓸 수 있습니다. ACE KRX금현물 ETF는 8월 24일 기준 순자산 4조 2,712억원, 최근 1년 개인 순매수 1조 356억원으로 국내 원자재 ETF 28개 중 자금 유입 1위였습니다.
금통장 — 간편하지만 스프레드가 관건
은행 앱에서 0.01g 단위로도 살 수 있어 진입장벽이 가장 낮습니다. 문제는 고시가의 살 때와 팔 때 차이가 통상 1~2%라 왕복이면 2~4%가 나간다는 점입니다. 매매차익에 배당소득세 15.4%가 붙고 종합과세 대상이며, 예금자보호 대상이 아닙니다.
골드바와 실물 은 — 소유의 대가
부가세 10%에 세공비와 유통 마진 약 5%가 더해져 시작부터 약 15%를 안고 갑니다. 국제 금값을 오늘 환율로 환산하면 한돈 71만 2천원 안팎인데 이는 팔 때 가격과 거의 같습니다. 살 때 가격만 15% 위에 얹혀 있는 구조입니다. 매매차익 세금은 없지만 그 혜택을 누리려면 먼저 낸 15%를 회수해야 하고 보관 책임도 본인 몫입니다.
숫자로 확인: 금값이 20% 올랐다면
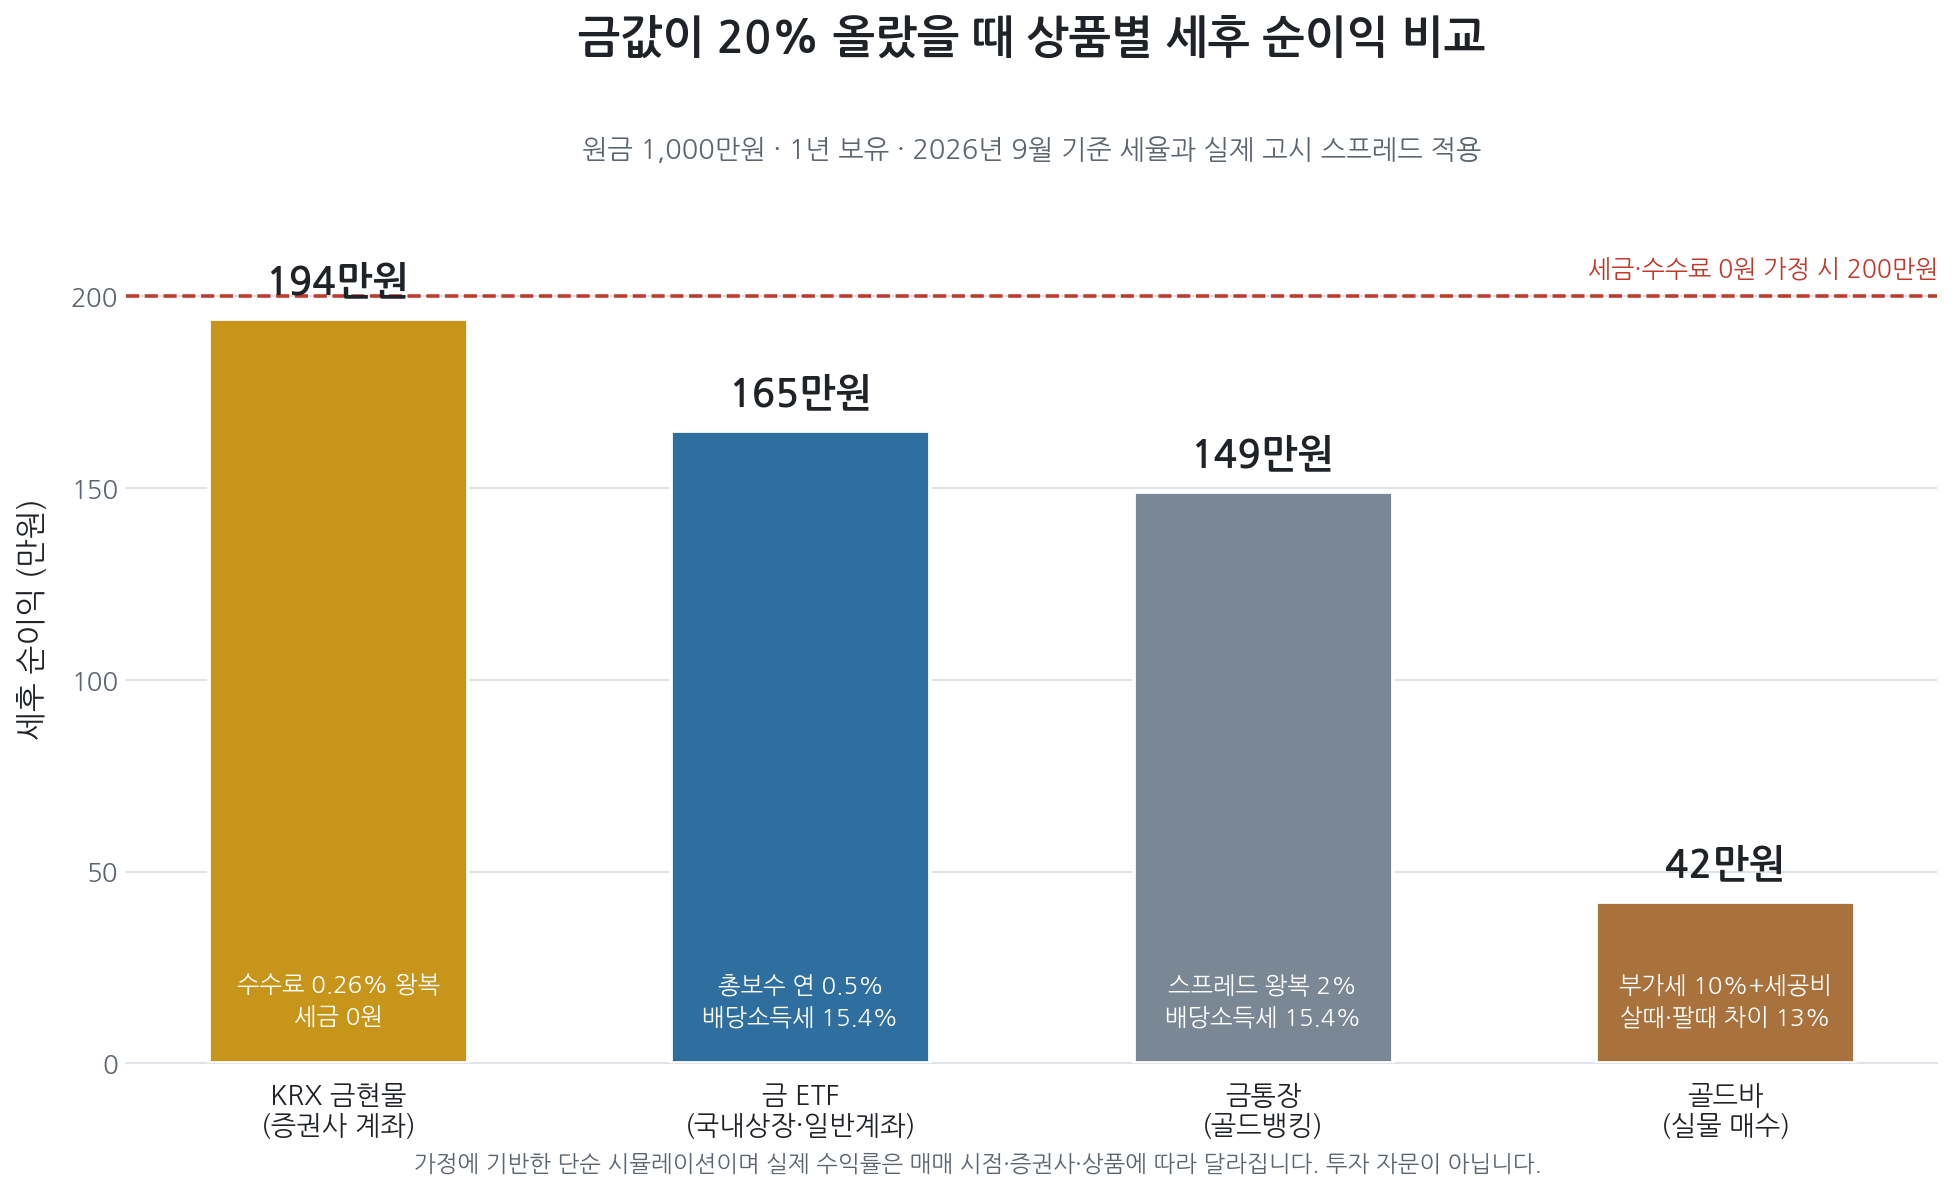
원금 1,000만원, 1년 보유, 금값 20% 상승을 가정해 위 비용 구조를 적용한 세후 순이익입니다.
상품세후 순이익세전 200만원 대비
| KRX 금현물 | 약 194만원 | 97% |
| 금 ETF(국내상장) | 약 165만원 | 82% |
| 금통장 | 약 149만원 | 75% |
| 골드바 | 약 42만원 | 21% |
같은 상승률인데 KRX 금현물과 골드바의 차이가 152만원입니다. 골드바는 실제 고시 스프레드를 적용한 결과로, 상승분 대부분이 초기 부가세와 세공비를 메우는 데 쓰입니다. 가정에 기반한 단순 시뮬레이션이며 실제 결과는 매매 시점과 상품에 따라 달라집니다.
실전 체크리스트
아래는 판단에 필요한 원칙일 뿐 특정 상품의 매수나 매도를 권유하는 것이 아니며, 투자 자문이 아닙니다.
첫째, 목적부터 정하십시오. 시세차익이 목적이라면 실물은 구조적으로 불리합니다. 소유 자체나 재산 이전이 목적이라면 15%는 그 목적의 비용입니다.
둘째, 금융소득이 연 2,000만원에 가깝다면 KRX 금현물의 종합과세 제외가 수수료 차이보다 훨씬 큰 변수입니다.
셋째, 증권사별 수수료를 비교하십시오. 0.22%와 0.33%는 작아 보이지만 왕복이면 격차가 두 배입니다.
넷째, 실물 인출 계획이 있다면 미리 계산하십시오. 100g 미만은 인출이 안 되고, 11만원 고정비와 부가세 10%로 비과세 혜택이 사라집니다.
다섯째, 새벽 FOMC로 변동성이 커질 수 있는 구간이므로 분할매수로 시점 리스크를 줄이는 편이 안전합니다.
용어 정리
스프레드는 살 때와 팔 때 가격의 차이로 판매자가 가져가는 몫입니다. 배당소득세 15.4%는 소득세 14%에 지방소득세 1.4%를 더한 세율입니다. 금융소득종합과세는 금융소득이 연 2,000만원을 넘으면 다른 소득과 합산해 누진세율로 과세하는 제도입니다.
다음 일정
9월 17일 새벽 3시(한국시간) 미국 FOMC 금리 결정 발표가 가장 큰 이벤트입니다. 인상 가능성이 진지하게 거론되고 있어 결과와 성명서 문구에 따라 달러와 금리, 금값이 함께 움직일 수 있습니다. 한국은행 금융통화위원회는 10월에 열립니다.
맺음말
금값 방향은 아무도 알 수 없지만 세금과 수수료는 계산하면 정확히 나옵니다. 위 152만원 차이는 시장을 이겨 번 돈이 아니라 새어나가지 않게 막아 지킨 돈입니다. 금값을 맞히려는 노력의 10분의 1만 상품 구조 확인에 써도 결과는 달라집니다.
본 글은 공개 자료를 정리한 정보 제공 목적의 콘텐츠이며 투자 자문이 아닙니다. 특정 상품의 매수나 매도를 권유하지 않습니다. 시세와 세제는 변동하므로 실제 거래 전 해당 금융기관에 최신 조건을 직접 확인하시기 바랍니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.
금·은·국채로 보는 거시경제 투자 해설 | EconomyNewbie
금, 은, 국채를 중심으로 거시경제 흐름과 투자 전략을 쉽게 설명합니다. 초보자도 이해할 수 있는 시장 해설과 장기 투자 관점을 정리합니다.
economynewbie.com
출처
- Trading Economics — 금 가격
- Trading Economics — 은 가격
- Kitco — 금 현물 시세
- Trading Economics — 미 국채 금리
- Trading Economics — 원/달러 환율
- Trading Economics — 한국은행 기준금리
- CBC뉴스 — 국내 금·은 시세(금시세닷컴 기준)
- Investing.com — 금 선물 과거 데이터
- Investing.com — 은 선물 과거 데이터
- 파이낸셜뉴스 — 9월 FOMC와 연준 정책 전망
- 토큰포스트 — 9월 연준 회의 인상 전망
- 파이낸셜뉴스 — ACE KRX금현물 ETF 개인 순매수 동향
- 불스토리 — KRX 금 투자 방법 정리(수수료·실물인출 조건)
- 마이홈 부동산 랩 — 금 투자 방법별 세금·수수료 비교
- 위키트리 — 주간 금시세 전망
'금 & 은' 카테고리의 다른 글
| 금·은 브리핑 (2026년 9월 15일 오전 11시경) — 전쟁 중인데 금값이 빠진다, 실질금리가 안전자산을 이겼다 (0) | 2026.09.15 |
|---|---|
| 금·은 브리핑 (9월 14일 월요일 아침 7시경) 3주 연속 밀린 금값, 이번 주 연준 결정이 분수령 (0) | 2026.09.14 |
| 중동 리스크는 커지는데 금은 왜 떨어졌나, 9월 11일 오전 금·은 브리핑 (오전 11시경) (0) | 2026.09.11 |
| 금·은 시세 브리핑 (2026년 9월 9일 오후 4시경) — 1월 고점 대비 조정 국면, 은은 나홀로 버티기 (0) | 2026.09.09 |
| 금 vs 은, 지금 투자한다면 어디가 더 유리할까 (0) | 2026.04.07 |