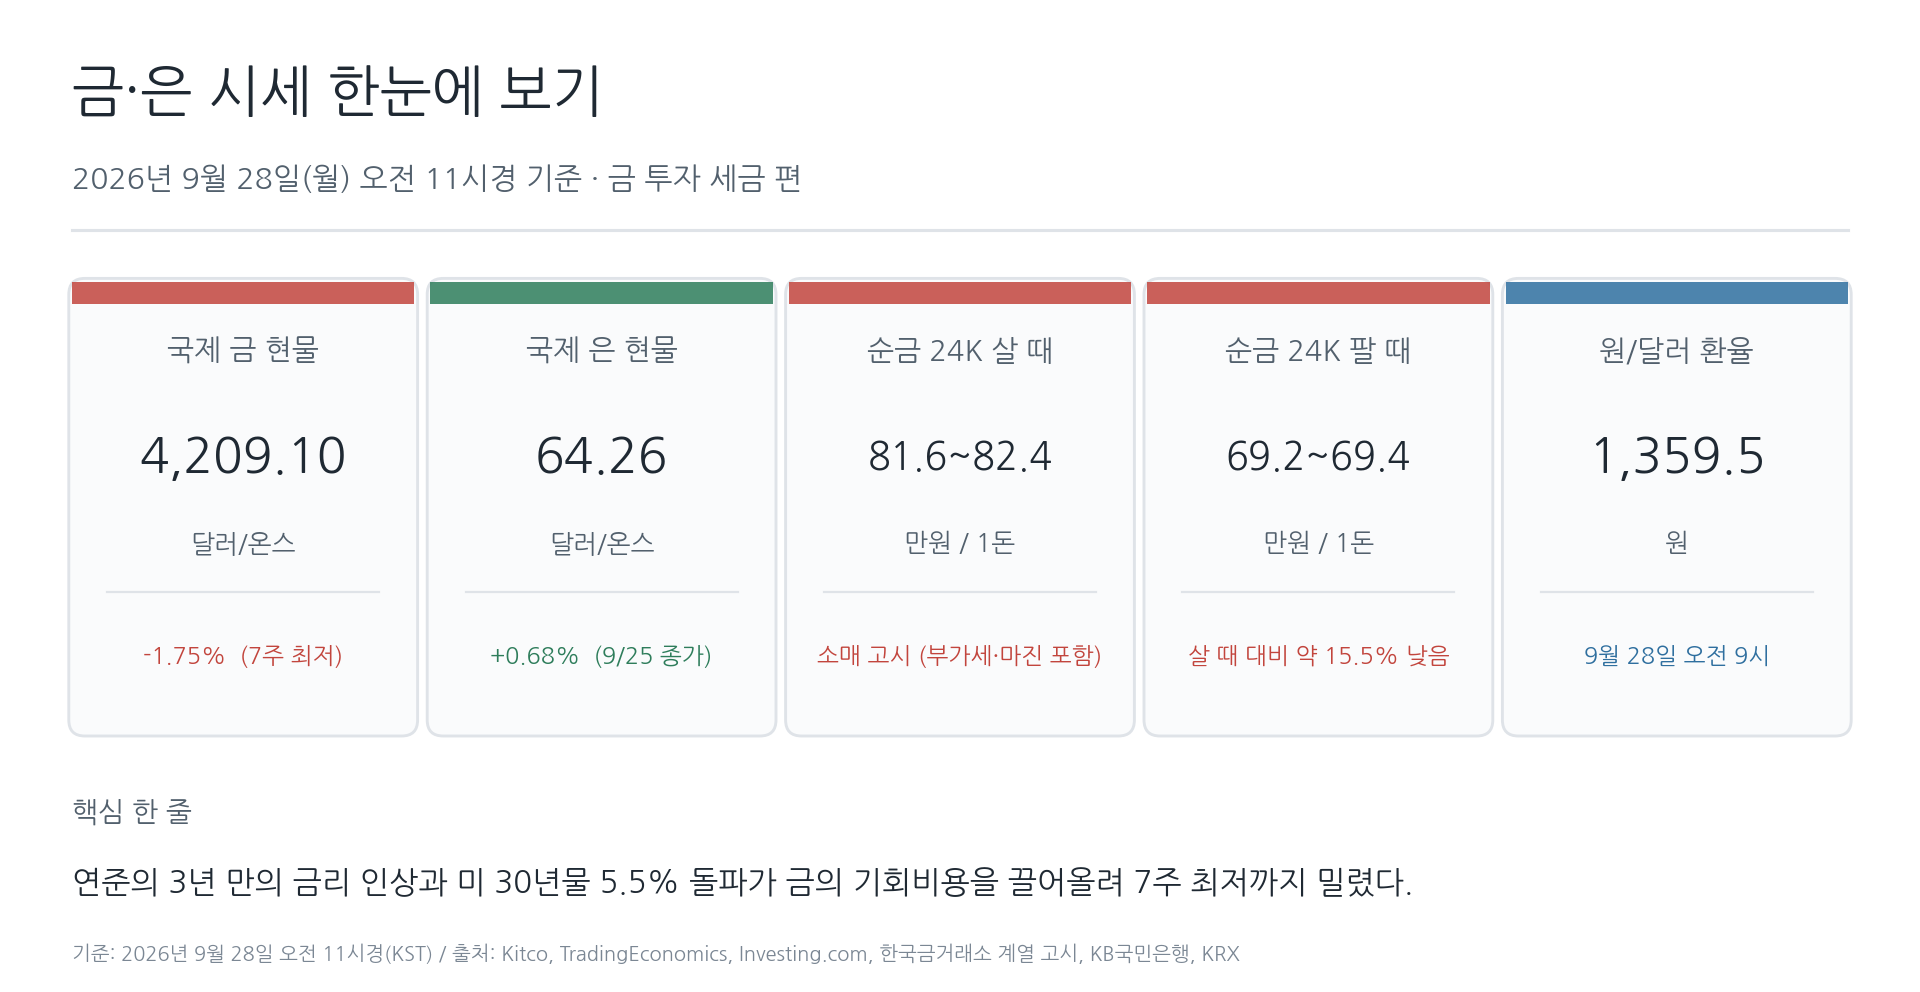
금값이 7주 만에 가장 낮은 자리로 내려왔습니다. 가격이 빠지면 "지금 들어갈까"를 먼저 묻지만, 수익률을 가르는 건 진입 시점보다 어떤 상품으로 들어갔느냐인 경우가 많습니다. 같은 금을 같은 날 같은 금액 사도 손에 남는 돈이 다르기 때문입니다.
오늘 시세 한눈에 보기
구분현재 수준비고
| 국제 금 현물 | 4,209.10달러/온스 | -1.75%, 7주 최저 (킷코 9/27 21:41 뉴욕). 교차 확인 4,222.75달러, 월간 -4.92%, 연간 +10.16% |
| 국제 은 현물 | 64.26달러/온스 | +0.68%, 월간 -5.63%, 연간 +39.48% (9/25 종가) |
| 순금 24K 1돈 | 살 때 81만6천~82만4천원 | 팔 때 69만2천~69만4천원 (9/28 소매 고시, 업체별 상이) |
| 은 3.75g | 살 때 1만1,610~1만1,760원 | 팔 때 9,660~9,790원 |
| 원/달러 | 1,359.5원 | 9/28 오전 9시 서울 외환시장 |
왜 밀렸나
금은 이자를 주지 않습니다. 다른 안전자산의 이자가 오르면 금을 들고 있는 기회비용이 커집니다.
연준은 9월 15~16일 회의에서 기준금리를 0.25%포인트 올렸습니다. 3년 만의 첫 인상이고 성명도 매파적이었습니다. 여기에 미 30년물 국채 금리가 9월 25일 5.5%를 넘어 20여 년 만의 최고에 올라섰습니다. 연 5.5%를 확정적으로 주는 자산이 옆에 있으면 이자가 0인 금은 불리해집니다. 금 선물이 9월 18일 4,424.90달러에서 24일 4,298.00달러까지 4거래일 만에 126.90달러(2.9%) 되밀린 흐름이 이 계산을 보여줍니다. 같은 주에 미국·이란 협상 재개로 유가도 내렸습니다. 금리와 지정학, 두 기둥이 동시에 흔들린 셈입니다.
국내에는 환율 변수가 하나 더 있습니다. 원/달러는 한 달 전 1,372.5원대에서 오늘 1,359.5원으로 원화가 약 0.9% 강해졌습니다. 국제 금값이 달러로 4.9% 내리는 동안 원화까지 강해졌으니 원화 환산 하락폭은 약 5.8%로 더 컸습니다. 국내 체감 하락이 뉴스보다 크게 느껴졌다면 착각이 아닙니다.
상품별 금 투자 세금
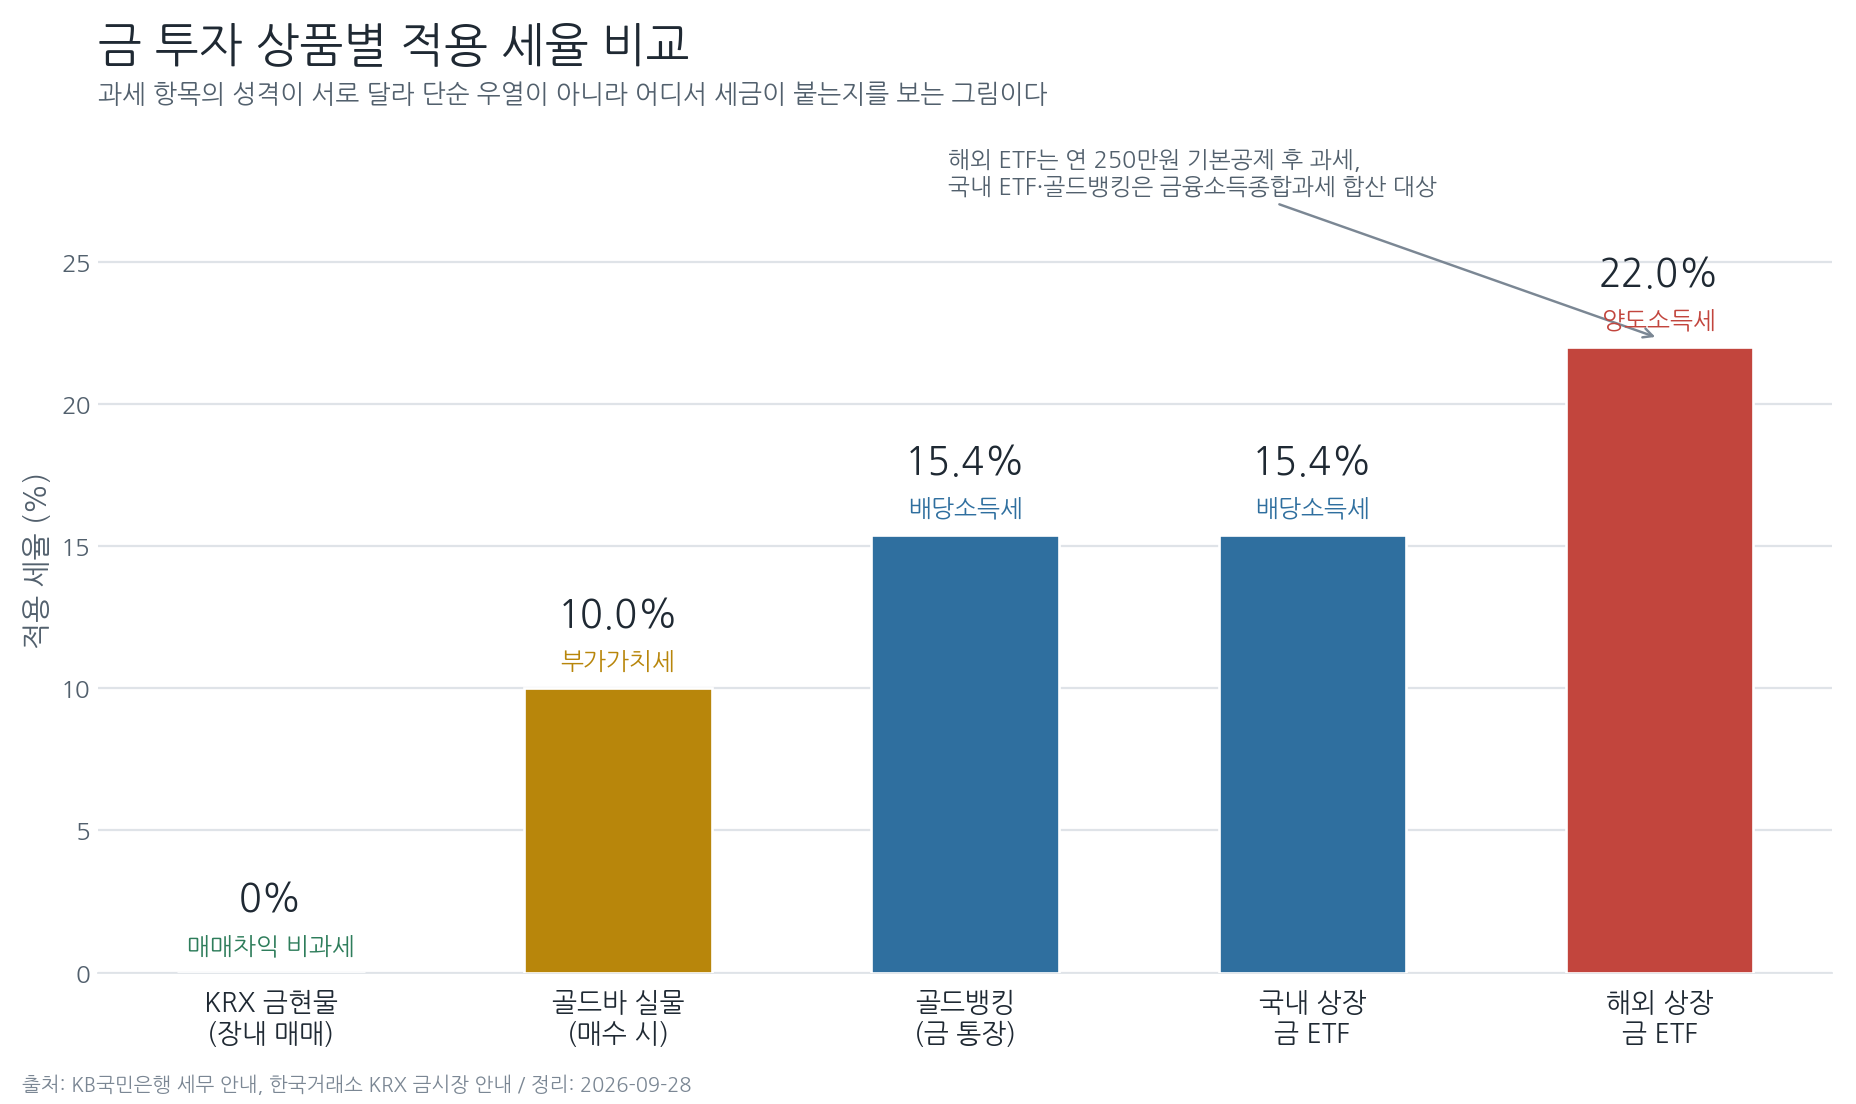
같은 금인데 과세 방식이 네 갈래로 갈립니다.
상품매매차익 과세부가세최소 단위비고
| KRX 금현물 | 비과세 | 장내 거래는 없음 | 1g | 실물 인출 시에만 10% |
| 골드바 실물 | 비과세 | 매수 시 10% | 제품 단위 | 소매 마진 별도 |
| 골드뱅킹(금 통장) | 배당소득세 15.4% | 없음 | 0.01g | 금융소득종합과세 합산 |
| 국내 상장 금 ETF | 배당소득세 15.4% | 없음 | 1주 | 금융소득종합과세 합산 |
| 해외 상장 금 ETF | 양도소득세 22% | 없음 | 1주 | 연 250만원 공제 후 과세 |
눈에 띄는 건 KRX 금현물입니다. 장내에서 사고파는 차익에는 양도소득세도 배당소득세도 붙지 않고 부가세와 관세도 없습니다. 개인이 금값 상승분을 세금 없이 가져갈 수 있는 사실상 유일한 통로입니다.
골드뱅킹과 국내 금 ETF의 15.4%는 세율만의 문제가 아닙니다. 금융소득에 합산되어 연 2,000만원을 넘으면 종합과세 대상이 되므로, 이자와 배당이 이미 많다면 실제 부담은 표보다 커집니다. 반대로 해외 금 ETF의 22%는 가장 높아 보여도 연 250만원 기본공제가 있어 차익이 그 이하면 세금은 0원입니다. 세율이 아니라 본인 투자 규모로 계산해야 하는 이유입니다.
세금보다 무서운 건 스프레드
세율만 보면 골드바가 비과세라 유리해 보입니다. 그런데 오늘 고시가를 보십시오. 순금 1돈 살 때 약 82만원, 같은 날 팔 때 약 69만3천원. 차이가 12만7천원, 살 때 가격의 약 15.5%입니다.
사자마자 되팔면 15.5%를 잃고, 본전을 찾으려면 금값이 약 18.3% 올라야 합니다. 금값 1년 상승률이 10.16%였다는 걸 떠올리면 1년 수익을 통째로 반납하고도 모자랍니다. 세율 15.4%를 피하려다 15.5%짜리 스프레드를 무는 셈이 될 수 있습니다. 은은 더합니다. 3.75g 기준 격차가 16.8%로 본전까지 약 20% 상승이 필요하고, KRX 같은 비과세 장내 시장도 없어 선택지가 좁습니다.
반면 KRX 금현물은 증권사 온라인 수수료가 0.15~0.3%, 부가세를 포함해도 왕복 0.4% 안팎입니다. 원금 2,500만원으로 500만원 수익이 났다고 가정하면 차이가 이렇게 벌어집니다.
상품세금남는 수익(개략)
| KRX 금현물 | 0원 | 약 491만원 (왕복 수수료 약 9만원 차감) |
| 해외 상장 금 ETF | 55만원 | 약 445만원 |
| 골드뱅킹 / 국내 금 ETF | 77만원 | 약 423만원 |
같은 금값 상승에서 최대 68만원이 갈립니다. 상품 선택만으로 생기는 차이입니다.
실물 인출과 보관
실물을 원한다면 KRX 금현물에서 사서 인출할 수도 있습니다. 다만 인출 순간 부가세 10%가 붙고 수수료도 듭니다. 1kg 기준 인출 수수료 2만2천원에 배송비 8만8천원을 더해 11만원 수준이며, 인출 단위는 100g 또는 1kg, 영업점 수령까지 이틀가량 걸립니다. 결국 실물은 어떤 경로로든 부가세 10%를 피할 수 없습니다. 가격 상승분만 노린다면 비효율적이고, 보관과 분실·도난 부담도 본인 몫입니다.
상품 선택 체크리스트
아래는 특정 상품의 매수·매도를 권하는 내용이 아니라 선택 전에 확인할 항목입니다. 이 글은 투자 자문이 아니며 최종 판단과 책임은 투자자 본인에게 있습니다.
첫째, 실물이 꼭 필요한지 먼저 답하십시오. 필요 없다면 부가세 10%와 소매 스프레드를 부담할 이유가 없습니다.
둘째, 금융소득이 연 2,000만원에 가깝다면 골드뱅킹과 국내 금 ETF의 15.4%는 종합과세로 번질 수 있습니다.
셋째, 연간 차익이 250만원 이하 규모라면 해외 금 ETF의 22%는 실제로 적용되지 않을 수 있습니다.
넷째, 어떤 상품이든 매수·매도 호가 차이를 먼저 확인하십시오. 세율보다 스프레드가 큰 경우가 흔합니다.
다섯째, KRX 금현물은 별도 계좌가 필요하고 증권사별 수수료가 다릅니다. 금리 인상 국면에서는 금이 구조적으로 불리한 만큼 기간을 나눠 들어가는 편이 변동성을 줄입니다.

용어 정리
스프레드는 살 때와 팔 때 가격의 차이로, 거래 즉시 발생하는 손실입니다. 골드뱅킹은 은행 계좌에 금을 그램 단위로 적립하는 상품이고, KRX 금현물은 한국거래소 금 현물시장에서 증권사 계좌로 1g 단위 금을 매매하는 방식입니다. 금융소득종합과세는 이자·배당이 연 2,000만원을 넘으면 다른 소득과 합산해 누진세율로 과세하는 제도입니다.
다음 일정
연준의 다음 통화정책 회의와 미국 물가 지표가 금리 경로를 가르는 최대 변수입니다. 미 30년물이 5.5% 위에 머무는지, 미국·이란 협상이 어떻게 흘러가는지도 봐야 합니다. 국내에서는 원/달러의 1,350원선 이탈 여부가 원화 환산 금값을 좌우합니다.
맺음말
오늘 금값이 7주 최저로 내려온 건 연준의 금리 인상과 20여 년 만의 국채 금리 급등이라는, 금에게 가장 불리한 조합이 겹친 결과입니다. 가격을 맞히기는 어렵지만 비용을 줄이는 일은 확실합니다. 세율 0%와 15.4%, 왕복 수수료 0.4%와 스프레드 15.5%의 차이는 시장이 어떻게 움직이든 남습니다.
이 글은 공개된 시세와 제도 정보를 정리한 것으로 투자 자문이 아닙니다. 시세와 세율, 수수료는 시점과 기관에 따라 달라질 수 있으니 거래 전 해당 금융기관과 국세청 안내를 확인하시기 바랍니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.
출처
- Kitco 금 현물 시세
- TradingEconomics 금 시세
- TradingEconomics 은 시세
- Investing.com 금 선물 일별 시세
- Mining.com.au 금값 7주 최저 보도
- Bloomberg 연준 금리 인상과 금값
- Bloomberg 미 30년물 금리 5.5% 돌파
- CBC뉴스 국내 금시세 9월 28일
- ㅍㅍㅅㅅ 국내 금값시세 9월 28일
- 뉴스핌 달러/원 환율
- 데일리안 원·달러 환율 오전 9시
- KB국민은행 금 투자 방법에 따른 세금
- 한국거래소 KRX 금시장 안내 자료
- 미래에셋증권 KRX 금현물 매매수수료
'금 & 은' 카테고리의 다른 글
| 금·은 브리핑 (2026년 9월 24일 저녁 7시 30분경) — 금값 조정기, 사는 방법이 수익률을 가른다 (0) | 2026.09.24 |
|---|---|
| 2026년 9월 24일 오전 8시경 금·은 브리핑 — 금값 4,287달러, 지금은 "얼마에 사느냐"보다 "어디서 사느냐"가 수익을 가른다 (0) | 2026.09.24 |
| 금·은 브리핑 | 2026년 9월 23일 오후 7시경 — 실질금리 2.6% 시대에도 금값이 버티는 이유 (0) | 2026.09.23 |
| 2026년 9월 23일 오전 8시경 금·은 브리핑 — 같은 금을 사도 출발선이 17.6% 다르다 (0) | 2026.09.23 |
| 금·은 브리핑 (2026년 9월 22일 오전 7시경) — 금값보다 먼저 따져야 할 것은 "어떤 금을 사느냐" (0) | 2026.09.22 |